A reserva de emergência é um dinheiro separado, de resgate rápido e baixo risco, para cobrir imprevistos como perda de renda, problema de saúde ou conserto urgente sem recorrer a crédito caro. Quem ganha pouco pode começar com uma meta pequena, como um mês de despesas essenciais, e crescer com aportes regulares, mesmo que modestos.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- Calcule suas despesas essenciais do mês e comece com a meta de um mês; depois avance por etapas.
- Como referência final, o Portal do Investidor cita de 6 a 12 meses de gastos, e a Serasa sugere de 3 a 6 meses para servidores, cerca de 6 para CLT e de 9 a 12 para autônomos e PJ.
- Guarde em aplicação de baixo risco e liquidez diária, sem carência: poupança, Tesouro Selic, CDB de liquidez diária ou conta remunerada.
- Automatize um aporte fixo logo após receber, ainda que pequeno, e use a reserva só para emergências reais.
- Conferido em 2 de outubro de 2026; as taxas de rendimento mudam e não são citadas aqui.
Neste artigo
- O que é e para que serve a reserva de emergência
- Quanto guardar na reserva de emergência
- Como começar ganhando pouco: passo a passo
- Onde guardar a reserva
- Erros comuns ao montar a reserva
- Quando usar a reserva e como repô-la
- Perguntas frequentes
- Conclusão e próximo passo
- Fontes
O que é e para que serve a reserva de emergência
A reserva de emergência existe para que, quando o imprevisto chegar, você não precise do cheque especial nem do rotativo do cartão. Segundo o Portal do Investidor, da CVM, como ela pode ser necessária a qualquer momento, deve ficar em alternativas de baixo risco e liquidez diária, sem carências. A função dela não é render o máximo.
Por isso ela não deve se misturar com dinheiro de viagem, troca de celular ou investimento de longo prazo. Se você usar a reserva, o próximo passo é recompor o valor, não tratá-lo como gasto.
Quanto guardar na reserva de emergência
O cálculo parte das despesas essenciais mensais, e não do salário. Some o que mantém a vida funcionando: aluguel ou financiamento, condomínio, luz, água, internet, comida, transporte, remédios, mensalidades e parcelas obrigatórias de dívidas. Exclua lazer, delivery e compras opcionais.
Sobre o número de meses, o Portal do Investidor indica de 6 a 12 meses de gastos, conforme o tipo de renda, a estabilidade profissional e o número de pessoas que contribuem para a renda da família. A Serasa detalha por perfil: de 3 a 6 meses para servidores públicos, cerca de 6 para trabalhadores com carteira assinada e de 9 a 12 para autônomos e PJ. São referências, não regra oficial: quem tem dependentes, renda variável ou problemas de saúde costuma precisar de mais.
Exemplo (valores hipotéticos): uma pessoa com despesas essenciais de R$ 2.500 por mês.
| Perfil | Meses de referência | Reserva necessária |
|---|---|---|
| Meta inicial | 1 mês | R$ 2.500 |
| Servidor público | 3 meses | R$ 7.500 |
| CLT | 6 meses | R$ 15.000 |
| Autônomo ou PJ | 12 meses | R$ 30.000 |
O total pode assustar, por isso a estratégia é trabalhar com metas intermediárias, em vez de olhar só para o número final.
Calculadora de reserva de emergência
Descubra quanto guardar, quanto falta e em quantos meses você chega lá.
Simulação ilustrativa, sem valor de recomendação. A faixa de meses por perfil segue a orientação da Serasa (servidor: 3 a 6; CLT: cerca de 6; autônomo: 9 a 12) e o Portal do Investidor indica de 6 a 12 meses como referência geral. Sua situação pode exigir mais ou menos.
Quer ver o cálculo com mais detalhes? Abra a calculadora de reserva de emergência em página própria, com a fórmula, um exemplo com números e as fontes.
Como começar ganhando pouco: passo a passo
1. Descubra suas despesas essenciais
Use as faturas e extratos dos últimos 30 a 60 dias. Para um método estruturado, veja como controlar gastos.
2. Defina uma primeira meta alcançável
Em vez de R$ 15.000, comece com R$ 500 e depois com um mês de despesas. Metas pequenas geram a sensação de progresso que mantém o hábito.
3. Escolha um valor fixo e automatize
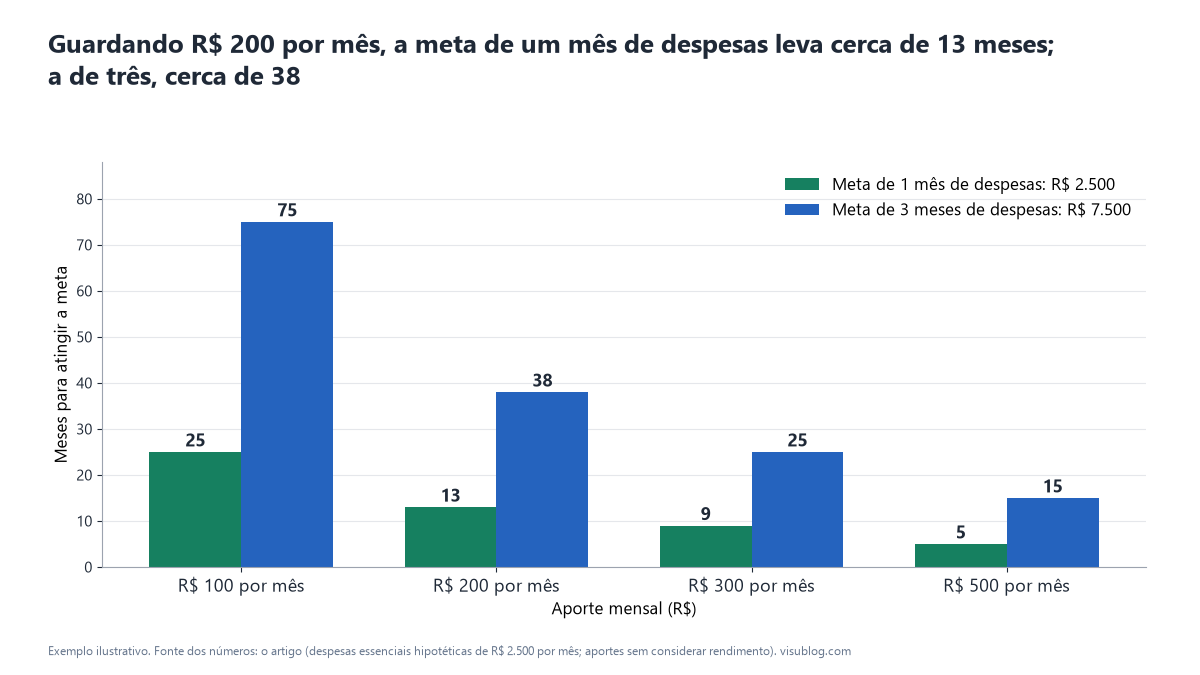
Programe uma transferência no dia seguinte ao recebimento. O valor deve pesar pouco: R$ 50, R$ 100, o que couber. A tabela mostra quanto tempo cada aporte mensal leva para chegar às metas do exemplo, sem considerar rendimento:
| Aporte mensal | Tempo para R$ 2.500 (1 mês) | Tempo para R$ 7.500 (3 meses) |
|---|---|---|
| R$ 100 | 25 meses | 75 meses |
| R$ 200 | cerca de 13 meses | cerca de 38 meses |
| R$ 300 | cerca de 9 meses | 25 meses |
| R$ 500 | 5 meses | 15 meses |
Os prazos longos mostram por que vale combinar o aporte regular com ganhos extras, como 13º salário, restituição do Imposto de Renda ou renda adicional.
4. Libere margem no orçamento
Se o aporte não cabe, o problema está nos gastos; veja como economizar dinheiro ganhando pouco. Se há dívidas com juros altos, a prioridade pode ser negociá-las: como sair das dívidas. Mesmo assim, uma pequena reserva inicial evita que cada imprevisto reabra o ciclo de dívida.
5. Separe o dinheiro da conta do dia a dia
Mantenha a reserva em local diferente da conta corrente, para não gastá-la sem perceber, mas com resgate rápido.
Onde guardar a reserva
Os critérios, em ordem, são segurança, liquidez e só depois rentabilidade. As opções mais usadas:
- Poupança: simples e com cobertura do FGC. Segundo o Banco Central, nos depósitos desde maio de 2012 rende TR mais 0,5% ao mês quando a meta Selic está acima de 8,5% ao ano, ou TR mais 70% da meta Selic quando está em 8,5% ao ano ou menos. O Portal do Investidor lembra que saques antes da data de aniversário perdem os juros do período.
- Tesouro Selic: título público pós-fixado, descrito pelo Portal do Investidor como ideal para a reserva de emergência. Custos e riscos estão em Tesouro Selic na reserva de emergência.
- Tesouro Reserva: título lançado em 11 de maio de 2026, com aplicação mínima de R$ 1, rendimento atrelado à Selic e operação 24 horas. No lançamento, só clientes do Banco do Brasil podiam usá-lo, com outras instituições previstas; confira a situação atual no site do Tesouro Direto.
- CDB com liquidez diária: emitido por banco; o FGC protege até R$ 250 mil por CPF e por instituição, com teto global de R$ 1 milhão a cada quatro anos, segundo o Portal do Investidor. Confira se o rendimento é pós-fixado e se o resgate é diário.
- Conta remunerada: rende automaticamente e permite acesso imediato; compare a taxa e veja se há limite de saldo remunerado.
Evite ações, criptomoedas ou produtos com carência: o valor pode oscilar ou ficar indisponível justamente quando você precisa. Também não deixe a reserva parada, sem rendimento, na conta corrente.
Exemplo comparativo (hipotético): R$ 10.000 na poupança, num cenário em que a Selic está acima de 8,5% ao ano e ignorando a TR, rendem 0,5% ao mês. Em 12 meses, 1,005 elevado a 12 resulta em cerca de 6,17%, ou R$ 617, sem Imposto de Renda para pessoa física. O número muda com a Selic; consulte as taxas vigentes antes de decidir.
Calculadora: CDB x Tesouro Selic x Poupança
Compare quanto cada aplicação rende, já descontados o IR e a taxa de custódia, no prazo que você escolher.
Simulação ilustrativa, sem valor de recomendação de investimento. Rentabilidades futuras são hipóteses suas, não previsões. Regras e tabelas conferidas em outubro de 2026 (IR regressivo, taxa de custódia do Tesouro Direto e regra da poupança); confira sempre as condições do seu banco ou corretora antes de decidir.
Quer ver o cálculo com mais detalhes? Abra a calculadora de CDB, Tesouro Selic e poupança em página própria, com a fórmula, um exemplo com números e as fontes.
Erros comuns ao montar a reserva
- Esperar sobrar dinheiro: a sobra raramente aparece. Pague-se primeiro.
- Usar a reserva para o que não é emergência: promoções, viagens e presentes não contam.
- Não repor: depois de usar, volte aos aportes até recompor o valor.
- Escolher pelo maior rendimento: carência e risco de preço não combinam com a função da reserva.
- Tratar o limite do cheque especial como "reserva": é crédito. A Resolução CMN 4.765 limita os juros do cheque especial a 8% ao mês, um custo que corrói qualquer orçamento.
Quando usar a reserva e como repô-la
Defina antes, por escrito, o que é emergência: perda de renda, despesa de saúde não coberta, conserto indispensável para trabalhar ou morar. Um teste simples: se a despesa pode esperar alguns meses de planejamento, não é emergência.
Depois do uso, o foco volta a ser recompor o valor. Exemplo: se a reserva era de R$ 2.500 e R$ 1.200 foram usados num conserto, um aporte de R$ 200 por mês leva 6 meses para repor. Enquanto isso, vale pausar gastos opcionais. Para despesas previsíveis, como IPVA, material escolar e seguros, crie uma separação distinta: divida o valor anual por 12 e guarde a fração mensal, para que elas não consumam a reserva.
Perguntas frequentes
Preciso quitar as dívidas antes de montar a reserva?
Não há resposta única. Uma abordagem comum é formar uma reserva pequena, de cerca de um mês de despesas, e depois concentrar o esforço nas dívidas de juros altos. Dívidas com juros baixos podem ser mantidas enquanto você forma a reserva completa.
A reserva de emergência deve ficar na poupança?
Pode, desde que atenda a segurança e liquidez, mas não é a única opção. Compare rendimento, regras de resgate e custos de poupança, Tesouro Selic, CDB de liquidez diária e conta remunerada.
Posso usar a reserva para pagar dívidas?
Se a dívida é urgente e tem juros muito altos, pode fazer sentido usar parte dela, mas avalie o risco de ficar sem proteção. Uma alternativa é renegociar antes: veja como renegociar dívidas.
A reserva perde valor com a inflação?
Pode perder, se o rendimento ficar abaixo da inflação. Veja como acompanhar essa comparação em inflação: como proteger seu dinheiro.
Conclusão e próximo passo
Montar a reserva é um processo longo, e o mais importante é começar. Calcule suas despesas essenciais, defina a meta de um mês e programe hoje uma transferência automática para uma aplicação de liquidez diária. Nada aqui é recomendação individual de investimento; compare as condições vigentes antes de decidir.
Fontes
- Portal do Investidor (CVM): emergências e aposentadoria: reserva de 6 a 12 meses de gastos, baixo risco e liquidez diária
- Serasa: como calcular e onde guardar a reserva de emergência: meses de despesas por perfil e opções de aplicação
- Banco Central: remuneração dos depósitos de poupança: regra de rendimento e data de aniversário
- Portal do Investidor (CVM): caderneta de poupança: aniversário, isenção de IR e FGC com teto global
- Portal do Investidor (CVM): títulos públicos: Tesouro Selic na reserva de emergência
- B3 Bora Investir: Tesouro Reserva: lançamento em 11 de maio de 2026, mínimo de R$ 1 e características iniciais
- Banco Central: Resolução CMN 4.765: limite de 8% ao mês para os juros do cheque especial