Cashback vale a pena quando você já faria aquelas compras de qualquer forma, paga a fatura inteira todo mês e o benefício rende mais do que a anuidade e as tarifas do cartão. Fora disso, o ganho some: o retorno costuma ser de poucos por cento, e gastar a mais ou cair no rotativo custa muito mais. Já os programas de pontos podem render mais em usos específicos, mas dependem de regras que o programa define e muda.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- Cashback devolve dinheiro (crédito na fatura ou na conta) e é mais simples de calcular; pontos devolvem uma moeda cujo valor depende de como e quando você resgata.
- A conta que decide: retorno anual do benefício menos anuidade e tarifas. Se for negativa, não compensa.
- Nunca gaste a mais pelo benefício e pague sempre a fatura integral.
- Pagar contas e boletos no cartão para juntar pontos nem sempre compensa, por causa das tarifas por conta paga.
- Reavalie uma vez por ano, porque as regras mudam.
Neste artigo
- Como funcionam o cashback e os programas de pontos
- Comparativo entre cashback e pontos
- Cashback vale a pena? Como calcular o retorno real
- A armadilha central: gastar mais para ganhar mais
- Anuidade, tarifas e o preço escondido do benefício
- Riscos dos programas de pontos e milhas
- Passo a passo para decidir se vale a pena para você
- Erros comuns
- Perguntas frequentes
- Conclusão
- Fontes
Como funcionam o cashback e os programas de pontos
No cashback, você usa o cartão normalmente e recebe de volta uma parte do valor gasto. Segundo o Serasa, o retorno vem como crédito na fatura ou como dinheiro na conta corrente vinculada ao cartão. O percentual varia conforme a instituição emissora, o tipo de cartão e a loja onde a compra foi feita.
Nos programas de pontos e milhas, cada compra gera pontos conforme uma regra do programa, e eles são trocados por produtos, serviços, descontos ou passagens. Como a regra de conversão e o valor do resgate são definidos pelo programa, o valor real do ponto não é fixo: varia com o tipo de resgate, a época e as condições vigentes.
Na prática, o cashback devolve dinheiro, e os pontos devolvem uma moeda própria.
Comparativo entre cashback e pontos
| Critério | Cashback | Pontos e milhas |
|---|---|---|
| Como funciona | Parte do valor gasto volta como crédito na fatura ou como dinheiro na conta | O gasto vira pontos, trocados por produtos, serviços ou passagens, ou transferidos a parceiros |
| Facilidade de entender | Alta: o retorno é em dinheiro | Menor: o valor do ponto depende do uso e das regras |
| Flexibilidade | Alta, pois o dinheiro pode abater a fatura ou ser usado livremente | Depende do programa, dos parceiros e da disponibilidade de resgate |
| Potencial de retorno | Previsível, em geral um percentual pequeno do gasto | Pode ser maior em usos específicos, mas é menos previsível |
| Risco principal | Gastar mais por causa do retorno | Pontos que se desvalorizam, expiram ou mudam de regra |
| Pontos de atenção | Prazo de crédito, limites, condições por parceiro | Validade, regras alteradas, taxas de resgate e emissão |
Nenhum dos dois é melhor para todos. Quem prefere previsibilidade tende a se dar bem com cashback. Quem tem tempo para estudar regras e viaja com frequência pode extrair mais dos pontos, assumindo mais risco de desvalorização.
Cashback vale a pena? Como calcular o retorno real
O cálculo básico compara o benefício anual com o custo anual do cartão: retorno líquido = benefício recebido no ano menos anuidade menos outras tarifas ligadas ao benefício.
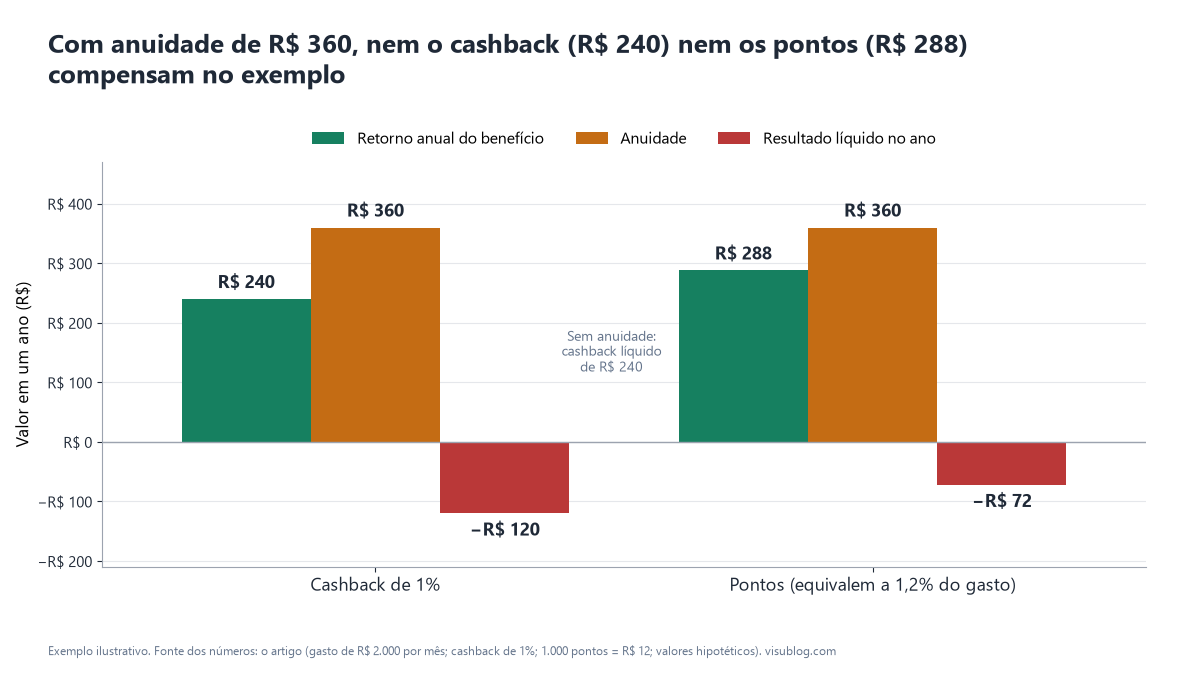
Exemplo de cashback (valores hipotéticos): você gasta R$ 2.000 por mês no cartão e ele devolve 1%. São R$ 20 por mês, ou R$ 240 por ano. Com anuidade de R$ 360 por ano, o resultado líquido é negativo em R$ 120. Sem anuidade, o ganho líquido é de R$ 240.
Exemplo de pontos (valores hipotéticos): o programa dá 1 ponto por real gasto e, no seu uso mais comum, 1.000 pontos equivalem a R$ 12 em resgate. Com R$ 2.000 por mês, são 24.000 pontos por ano, ou R$ 288 de valor, o que equivale a 1,2% do gasto. Com a mesma anuidade de R$ 360, o saldo é negativo em R$ 72. Nenhum desses números representa um cartão real.
O retorno depende de três variáveis: quanto você gasta (e já gastaria), qual percentual ou valor de ponto o programa entrega e quanto o cartão custa por ano. Se uma delas for desfavorável, a vantagem desaparece.
A armadilha central: gastar mais para ganhar mais
O Serasa aponta que a desvantagem mais evidente do cashback é o incentivo ao consumo: muita gente se sente motivada a gastar mais só pensando no que vai receber de volta. O próprio texto resume que gastar mais para “ganhar mais” é uma conta que não faz sentido, e recomenda usar o benefício nas compras que você já faria. O mesmo vale para pontos.
Exemplo (valores hipotéticos): para ganhar 1% de cashback, você faz uma compra de R$ 500 que não estava planejada. O retorno é de R$ 5. Se isso empurrar a fatura para além do que você consegue pagar e parte dela cair no rotativo, os juros, mesmo à taxa hipotética de 14% ao mês sobre R$ 500, seriam de R$ 70 em um único mês. Entenda o custo em juros do rotativo do cartão.
Por isso, o benefício nunca deve ser o motivo da compra, e a fatura deve ser paga integralmente, como também recomenda o Serasa. Se você ainda não tem esse hábito, comece por como usar o cartão de crédito sem se endividar.
Anuidade, tarifas e o preço escondido do benefício
A cartilha do Banco Central sobre cartão de crédito define o cartão diferenciado como aquele associado a programas de benefícios e recompensas, e diz que o preço da anuidade dele deve abranger o uso para pagar compras e a participação do usuário nesses programas. O cartão básico não pode ser associado a programas de benefícios. A cartilha foi escrita com base nas regras de 2011 (Resolução CMN 3.919), então confira a tabela de tarifas atual do seu emissor.
O Serasa explica que a anuidade só é obrigatória se estiver explícita no contrato aceito, que costuma ser dividida em parcelas mensais (geralmente 12) e que pode ser negociada pelos canais oficiais, com possibilidade de isenção total, desconto, troca por cartão sem anuidade ou isenção condicionada a gasto mínimo. Antes de aceitar um cartão com benefícios, pergunte:
- Qual é a anuidade e como ela é cobrada?
- Existe isenção e qual é a condição? Se você precisaria gastar mais para atingi-la, o ganho é ilusório.
- Há outras tarifas, como para emitir passagens ou resgatar produtos?
Pagar contas com o cartão para juntar pontos é outro ponto de atenção. O Idec mostra que cada conta paga pode ter tarifa, e que essas tarifas, somadas ao IOF, podem superar o valor dos pontos acumulados; a entidade recomenda calcular antes se o valor dos pontos supera tarifas e imposto. A cartilha do Banco Central também lista a tarifa de pagamento de contas entre as admitidas. Verifique o contrato do seu cartão antes de concentrar boletos nele.
Riscos dos programas de pontos e milhas
A Secretaria Nacional do Consumidor (Senacon), do Ministério da Justiça, publicou notas técnicas sobre o tema, como a NT 005/2019, sobre programas de fidelidade, e a NT 029/2020, sobre fidelidade e milhas prestes a expirar durante a pandemia. Na prática, estes são os riscos mais discutidos:
- Mudança de regras. Programas podem alterar a tabela de resgate ou as condições de acúmulo. Leia o regulamento e acompanhe os comunicados.
- Validade dos pontos. Pontos podem expirar. Consulte o prazo no regulamento do seu programa e ative alertas.
- Desvalorização. O que valia uma passagem hoje pode valer menos amanhã, e acumular por anos sem uso é arriscado.
- Complexidade. Transferências entre programas, bônus e taxas exigem atenção. Sem tempo para isso, o cashback tende a ser mais adequado.
Se houver cobrança indevida ou descumprimento do regulamento, o caminho é o SAC e a ouvidoria da empresa, depois o Procon e, em casos de instituições financeiras, o Banco Central. Registre protocolos e guarde capturas de tela.
Passo a passo para decidir se vale a pena para você
- Some o que você gasta no cartão por mês em compras que já faria, usando a média dos últimos meses.
- Descubra o retorno do benefício: o percentual do cashback ou o valor de resgate de 1.000 pontos no uso que você realmente faria.
- Calcule o retorno anual: gasto anual vezes o retorno.
- Subtraia a anuidade e as tarifas do benefício. Se o resultado for negativo, procure um cartão sem anuidade ou negocie.
- Verifique as condições de isenção e se elas exigem gasto maior do que o seu.
- Defina uma regra pessoal: o benefício não altera o orçamento e a fatura é paga integralmente. Se precisar, ajuste o orçamento antes, com o método 50/30/20.
- Reavalie uma vez por ano, pois regras e consumo mudam.
Erros comuns
- Escolher o cartão pelo benefício e ignorar a anuidade.
- Parcelar compras para “somar pontos”. Se o parcelamento tiver juros, ele consome o ganho.
- Acumular pontos sem plano de uso, o que aumenta o risco de expiração ou desvalorização.
- Manter dívidas caras e buscar cashback. Com saldo no rotativo ou no cheque especial, quitar a dívida rende mais do que qualquer benefício. Veja como sair do cheque especial e como renegociar dívidas.
- Esquecer de verificar o crédito do cashback, como prazo e forma de recebimento, que variam por emissor.
Perguntas frequentes
Cashback ou pontos: qual é mais vantajoso?
Depende do perfil. O cashback é mais simples e previsível. Os pontos podem render mais em usos específicos, mas dependem das regras do programa e do seu tempo para acompanhá-las. Faça o cálculo de retorno líquido com os seus números antes de decidir.
Vale a pena pagar anuidade por um cartão com benefícios?
Somente se o benefício líquido, depois de descontar anuidade e tarifas, for positivo com o seu gasto habitual. Se a anuidade for maior que o retorno, um cartão sem anuidade ou a negociação de isenção tende a ser melhor.
Os pontos podem expirar?
Em geral, os programas definem prazo de validade em seus regulamentos, e esse prazo varia. Consulte as regras do seu programa e ative alertas.
Posso usar o cashback para pagar a própria fatura?
Segundo o Serasa, o cashback pode vir como crédito na fatura ou como dinheiro na conta, dependendo do emissor. Confira no contrato a forma de recebimento e se há prazo ou valor mínimo.
Compensa pagar contas e boletos no cartão para acumular pontos?
Nem sempre. O Idec alerta que as tarifas por conta paga, somadas ao IOF, podem custar mais do que o valor dos pontos. Compare as tarifas do seu cartão com o ganho antes de concentrar boletos nele.
Conclusão
Cashback e pontos são bônus, não estratégia de economia. Funcionam quando você controla o gasto, paga a fatura inteira e o benefício supera o custo do cartão. Pegue a fatura dos últimos três meses, calcule o retorno e compare com a anuidade. Para manter o score saudável enquanto usa crédito, leia sobre score de crédito.
Fontes
- Serasa: cartão com cashback vale a pena?: funcionamento, vantagens e incentivo ao consumo.
- Serasa: anuidade do cartão: obrigatoriedade, parcelamento, negociação e isenção.
- Serasa: quando usar o cartão de crédito: pagamento integral da fatura.
- Banco Central: cartilha sobre cartão de crédito: cartão básico e diferenciado, tarifas e anuidade.
- Idec: pagar contas com cartão nem sempre compensa: tarifas por conta paga e pontos (atualizado em 2024).
- Ministério da Justiça: notas técnicas da Senacon: lista com as notas sobre programas de fidelidade.