O score de crédito é uma nota que estima a chance de você pagar contas em dia; para aumentá-lo, o que a própria Serasa aponta é pagar em dia, quitar dívidas negativadas e usar o crédito com moderação. No Serasa Score, que vai de 0 a 1.000, os fatores de maior peso são o hábito de pagamento (29%), a experiência com o mercado de crédito (24%) e as dívidas (21%). Não existe atalho, e nenhuma nota garante aprovação de crédito. Este guia explica o que compõe o score, o que não o afeta, quanto tempo leva para melhorar e como evitar promessas falsas.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- No Serasa Score (0 a 1.000), as faixas são: 0 a 300 baixo, 301 a 500 regular, 501 a 700 bom e 701 a 1.000 excelente.
- Pesos: pagamentos 29%, experiência no mercado 24%, dívidas 21%, busca por crédito 12%, informações cadastrais 8% e contratos 6%.
- Consultar o próprio score e a renda não alteram a nota, segundo a Serasa.
- O que ajuda: pagar em dia, quitar dívidas negativadas, não pedir crédito em vários lugares ao mesmo tempo e manter o Cadastro Positivo ativo.
- Não há prazo garantido nem serviço legítimo que “limpe” o score por taxa.
Neste artigo
- O que é o score de crédito
- O que influencia a nota
- Cadastro Positivo: por que ele importa
- Como melhorar o score: passo a passo realista
- Exemplo: dois perfis hipotéticos
- Mitos sobre score
- Cuidado com golpes ligados a score
- Perguntas frequentes
- Fontes
- Conclusão
O que é o score de crédito
É uma pontuação calculada por empresas de análise de crédito a partir de dados sobre o seu comportamento financeiro. Quem concede crédito (bancos, financeiras, lojas) usa essa nota, junto com outras informações como renda e política interna, para decidir se aprova um cartão, financiamento ou limite e a que taxa. O score não é uma lei nem uma nota única: cada empresa tem seu próprio modelo, e por isso a pontuação pode variar entre plataformas. Este texto usa o Serasa Score como referência porque a Serasa divulga publicamente as faixas e os pesos.
Faixas do Serasa Score
- 0 a 300: score baixo.
- 301 a 500: score regular.
- 501 a 700: score bom.
- 701 a 1.000: score excelente.
A faixa ajuda a entender sua situação, mas a decisão final de crédito é de cada empresa. Uma pessoa com nota alta pode ter um pedido recusado por falta de renda ou por política do banco, e outra com nota média pode ser aprovada.
O que influencia a nota
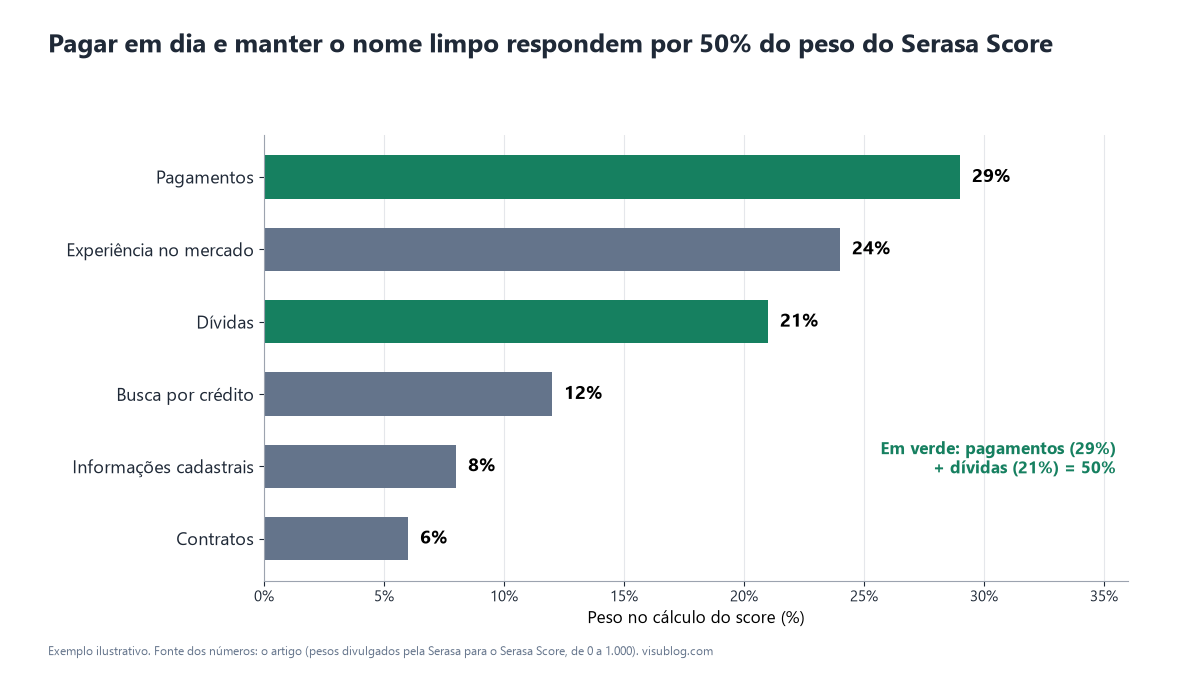
Segundo a Serasa, o modelo atual do Serasa Score considera seis grupos de informação, com os seguintes pesos:
| Grupo | Peso | O que significa |
|---|---|---|
| Pagamentos | 29% | Hábito de pagar contas e empréstimos no prazo |
| Experiência no mercado | 24% | Histórico e tempo de relacionamento com crédito |
| Dívidas | 21% | Negativações e dívidas em aberto |
| Busca por crédito | 12% | Quantas vezes empresas consultam seu CPF |
| Informações cadastrais | 8% | Dados como idade e participação em empresas |
| Contratos | 6% | Quantidade e duração de contratos financeiros ativos |
Na leitura prática, pagamentos e dívidas somam 50% do peso (29% mais 21%), então pagar em dia e manter o nome limpo respondem por metade do cálculo. Já o relacionamento com o mercado exige tempo, e esse é um fator que nenhuma ação rápida resolve.
O que não influencia
A Serasa informa que consultar o próprio CPF não impacta a pontuação e que a renda não faz parte do cálculo. Quanto ao Pix, as transações do dia a dia não alteram diretamente o score; o que pode elevar a nota na hora é pagar uma dívida negativada pelo Serasa Limpa Nome via Pix. Muita gente acredita que consultar a nota a derruba ou que ganhar mais eleva a pontuação automaticamente, mas, segundo a empresa, não é assim.
Cadastro Positivo: por que ele importa
O Cadastro Positivo registra o histórico de pagamentos em dia de empréstimos, financiamentos, compras a prazo e contas de consumo como luz, água, telefone e internet. Ele é regulado pela Lei 12.414/2011, alterada pela Lei Complementar 166/2019, que passou a incluir automaticamente pessoas físicas e jurídicas no sistema, sem necessidade de autorização prévia. A Serasa avisa que desativar o Cadastro Positivo pode impactar o score, porque os dados de hábito de pagamento deixam de ser considerados.
Para quem tem pouca ou nenhuma dívida de crédito, o Cadastro Positivo é uma forma de comprovar que paga em dia. Cada pessoa pode decidir se quer ou não participar; se a sua prioridade é construir histórico, manter o cadastro ativo tende a ajudar.
Como melhorar o score: passo a passo realista
- Consulte sua nota e seus dados. No site ou aplicativo da Serasa, veja a pontuação e as informações associadas ao seu CPF. Consultar não derruba a nota. Confira se há dívidas que você não reconhece.
- Corrija erros. Se houver registro indevido, peça a correção ao credor e ao birô de crédito. O CDC (art. 43, parágrafo 3) permite exigir correção imediata de dados inexatos e fixa em cinco dias úteis o prazo para o arquivista comunicar a alteração; guarde protocolos e comprovantes.
- Quite ou renegocie dívidas negativadas. Dívidas ativas pesam no grupo de dívidas e podem impedir crédito. Veja como renegociar dívidas. Após o pagamento, o credor tem até 5 dias úteis para comunicar a baixa, segundo a Serasa.
- Pague tudo em dia. Use débito automático ou lembretes para contas fixas. O hábito de pagamento é o fator de maior peso.
- Use o crédito com moderação. Pagar a fatura do cartão por inteiro, sem cair no rotativo, é bom para o bolso e para o histórico. Entenda o custo no texto sobre rotativo do cartão.
- Evite pedir crédito em vários lugares ao mesmo tempo. Múltiplas consultas ao CPF por instituições estão entre os fatores que diminuem a pontuação.
- Mantenha o cadastro atualizado e o Cadastro Positivo ativo, se for sua escolha.
Quanto tempo leva
Não há prazo garantido. A Serasa informa que a nota reflete o momento atual e sobe na hora quando a dívida negativada é paga pelo Limpa Nome via Pix; em outras situações, o efeito varia. Já o hábito de pagamentos e a experiência com o mercado se constroem ao longo de meses e anos. Desconfie de qualquer serviço que prometa subir determinados pontos em poucos dias ou “limpar” o score por uma taxa.
Exemplo: dois perfis hipotéticos
Exemplo: Perfil A tem R$ 900 de dívida negativada, paga a conta de luz e o aluguel em dia e nunca teve cartão. Perfil B não tem dívida, mas atrasou duas contas no último trimestre e pediu quatro cartões em duas semanas. O Perfil A deve priorizar quitar a dívida e usar o Cadastro Positivo para construir histórico; o Perfil B precisa regularizar os pagamentos e parar de buscar novos créditos por um tempo. O ponto é que a causa de uma nota baixa muda de pessoa para pessoa, e por isso olhar os fatores da própria plataforma vale mais que seguir dicas genéricas. Estes perfis são ilustrativos; não indicam pontuação exata.
Mitos sobre score
- “Consultar o score diminui a nota.” Não, segundo a Serasa; consultas que o próprio usuário faz não impactam.
- “Quem ganha mais tem score maior.” A renda não é fator do cálculo, conforme a Serasa. Ela pode pesar em outras análises de crédito.
- “Quitar a dívida resolve tudo na hora.” Após o pagamento, o credor tem até 5 dias úteis para comunicar a baixa, segundo a Serasa, e a recuperação completa da nota depende também dos demais fatores, que levam tempo.
- “Tenho que ter dívida para ter score.” Não é necessário dever; o importante é ter histórico de pagamentos em dia, que o Cadastro Positivo também capta.
- “Meu nome fica sujo para sempre.” O Código de Defesa do Consumidor (art. 43, parágrafo 1) proíbe que informações negativas constem por mais de cinco anos.
Cuidado com golpes ligados a score
Existem sites e perfis que prometem aumentar o score mediante pagamento ou pedem dados e senhas para “limpar o nome”. A Serasa alerta para fraudadores que imitam seus canais e recomenda usar apenas site, aplicativo, WhatsApp oficial ou Correios. Nenhuma empresa legítima cobra para aumentar a pontuação por fora das regras do modelo. Para reconhecer esse tipo de armadilha, leia golpes online mais comuns.
Perguntas frequentes
Qual é um bom score?
No Serasa Score, de 501 a 700 é considerado bom e acima de 701 é excelente. Mas cada empresa que concede crédito faz a própria análise, então uma nota alta ajuda sem garantir aprovação.
Pagar uma dívida aumenta o score imediatamente?
Pode aumentar. A Serasa informa que a nota sobe na hora quando a dívida negativada é paga por Pix na plataforma; em outras formas de pagamento, o tempo varia. A nota continua dependendo dos demais fatores.
Consultar meu score várias vezes prejudica?
Não. A Serasa informa que consultar o próprio CPF não impacta a pontuação. O que pesa são as consultas feitas por empresas quando você pede crédito.
Preciso entrar no Cadastro Positivo?
A inclusão é automática desde a Lei Complementar 166/2019, e você pode pedir para sair. A Serasa avisa que a saída pode impactar o score negativamente, porque os dados de pagamentos em dia deixam de ser usados.
Fontes
Conferência das fontes em 2 de outubro de 2026.
- Serasa Score, perguntas frequentes: faixas de pontuação, pesos dos fatores e efeito da consulta ao próprio CPF.
- Serasa: como o score é calculado, pesos dos seis grupos e o que não influencia (renda, Pix isolado).
- Serasa: base legal do Cadastro Positivo (Lei 12.414/2011 e Lei Complementar 166/2019) e inclusão automática.
- Planalto, Lei Complementar 166/2019: altera a Lei 12.414/2011 sobre os cadastros positivos de crédito.
- Serasa Limpa Nome, perguntas frequentes: prazo de baixa de 5 dias úteis e canais oficiais.
- Planalto, Código de Defesa do Consumidor (texto compilado): art. 43 sobre prazo de cinco anos, comunicação e correção de cadastros.
Conclusão
O que mais move o score é um comportamento simples e demorado: pagar em dia, manter o nome limpo e pedir crédito só quando necessário. O próximo passo é consultar sua nota e seus dados na Serasa e anotar qual fator mais pesa no seu caso. Para dar base ao orçamento que sustenta esse hábito, veja o método 50/30/20.