O Tesouro Selic na reserva de emergência é uma escolha comum porque é um título do governo federal que acompanha a taxa Selic, tem liquidez diária e pode ser comprado em frações. Ele não rende um valor garantido e tem custos (Imposto de Renda, IOF em resgates muito rápidos e, acima de R$ 10 mil, taxa de custódia), mas o risco de oscilação de preço é considerado baixo.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- O Tesouro Selic é um título público pós-fixado: o rendimento segue a Selic, e não há taxa fixa prometida na compra.
- O resgate é possível em dias úteis, e o Tesouro Nacional recompra o título diariamente.
- O Imposto de Renda incide só sobre o rendimento: de 22,5% (até 180 dias) a 15% (acima de 720 dias). Resgates em menos de 30 dias também pagam IOF.
- A taxa de custódia da B3 é de 0,20% ao ano, com isenção no Tesouro Selic para até R$ 10.000 por CPF.
- Não há cobertura do FGC: a segurança vem do Tesouro Nacional. Fatos conferidos em 2 de outubro de 2026.
Neste artigo
- O que é o Tesouro Selic
- Por que usar o Tesouro Selic na reserva de emergência
- Custos: Imposto de Renda, IOF e taxas
- Exemplo de contas com Selic hipotética
- Tesouro Selic ou poupança?
- Tesouro Reserva: um título novo para pequenos valores
- Como investir no Tesouro Selic: passo a passo
- Riscos e limites
- Erros comuns
- Perguntas frequentes
- Conclusão e próximo passo
- Fontes
O que é o Tesouro Selic
O Tesouro Direto é o programa do Tesouro Nacional que vende títulos públicos a pessoas físicas pela internet, por meio de corretoras e bancos habilitados. O Tesouro Selic é um desses títulos: segundo a B3 Educação, é emitido e garantido pelo Tesouro Nacional, é pós-fixado e acompanha a Selic, a taxa básica de juros definida pelo Copom do Banco Central.
Como o rendimento segue a Selic, ele sobe quando a Selic sobe e cai quando ela cai. Por isso, nenhum ganho futuro pode ser prometido. Este texto não informa a Selic atual: consulte o valor vigente no site do Banco Central antes de qualquer conta.
Por que usar o Tesouro Selic na reserva de emergência
A reserva precisa de segurança, liquidez e baixa oscilação. O Portal do Investidor, da CVM, descreve o Tesouro Selic como indicado para a reserva por ter pouca oscilação no dia a dia. Em resumo:
- Emissor: o governo federal, o que, segundo a B3, confere baixo risco.
- Liquidez diária: resgate em dias úteis, sem esperar o vencimento. O prazo para o dinheiro cair na conta pode variar conforme a instituição.
- Valor de entrada baixo: a B3 Educação cita aplicação a partir de cerca de R$ 160, com frações do título. O valor depende do preço do título, então confira na hora da compra.
- Oscilação pequena: a B3 informa que, em venda antes do vencimento, podem ocorrer pequenas variações de preço (marcação a mercado).
Ele é uma opção, não a única. A comparação com poupança, CDB de liquidez diária e conta remunerada está em reserva de emergência para quem ganha pouco, e a comparação direta entre produtos em CDB, Tesouro Selic ou poupança.
Custos: Imposto de Renda, IOF e taxas
Imposto de Renda
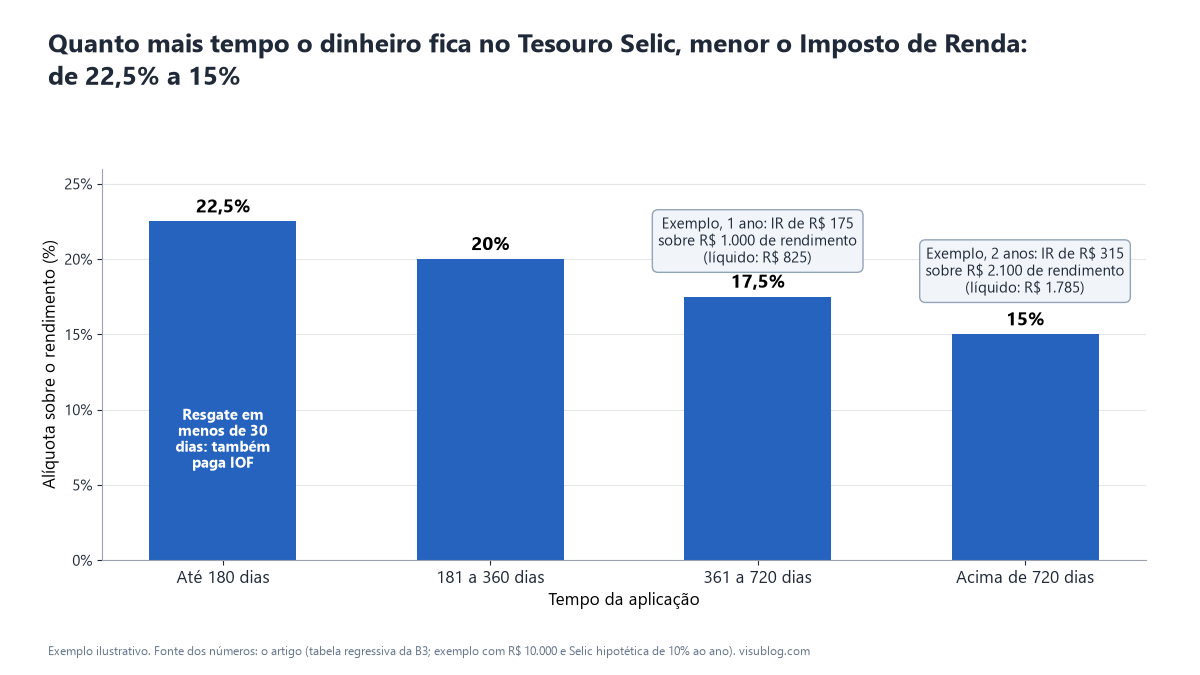
O imposto incide sobre o rendimento, não sobre o valor investido, e segue uma tabela regressiva, conforme as perguntas frequentes da B3:
| Tempo da aplicação | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto é recolhido pelo agente de custódia (corretora ou banco) no resgate, no vencimento ou no pagamento de cupons.
IOF
O IOF só é cobrado em resgates feitos em menos de 30 dias após a aplicação, com alíquotas que diminuem a cada dia, segundo a B3. A partir do 30º dia não há cobrança. Para a reserva, isso significa que sacar logo depois do aporte tem custo extra.
Taxa de custódia da B3
A B3 cobra 0,20% ao ano sobre o valor dos títulos em custódia. No Tesouro Selic, há isenção para até R$ 10.000 por CPF, e a taxa incide apenas sobre o que passar desse limite. Exemplo: com R$ 12.000 em Tesouro Selic, a taxa incide sobre R$ 2.000, o que dá R$ 4 por ano (0,20% de R$ 2.000). Os demais títulos do Tesouro Direto não têm essa isenção.
Taxa do agente de custódia
Corretoras e bancos podem definir tarifas próprias, e muitas instituições oferecem isenção. Compare antes de abrir conta.
Exemplo de contas com Selic hipotética
Para ilustrar, suponha uma Selic constante de 10% ao ano (valor inventado, não uma previsão), R$ 10.000 aplicados e rendimento igual à Selic, desprezando variações de preço e pequenas diferenças de cálculo.
- Após 1 ano (361 a 720 dias): rendimento bruto de R$ 1.000. Imposto de 17,5%: R$ 175. Líquido: R$ 825, ou 8,25% sobre o valor aplicado. Custódia: isento, pois R$ 10.000 não passa do limite.
- Após 2 anos (acima de 720 dias): 10.000 × 1,10 × 1,10 = R$ 12.100. Rendimento bruto de R$ 2.100. Imposto de 15%: R$ 315. Líquido: R$ 1.785.
- Resgate com 20 dias: além do imposto de 22,5% sobre um rendimento pequeno, entra o IOF regressivo. Por isso a reserva não deve funcionar como conta corrente.
Se a Selic for outra, os números mudam na mesma proporção.
Calculadora: CDB x Tesouro Selic x Poupança
Compare quanto cada aplicação rende, já descontados o IR e a taxa de custódia, no prazo que você escolher.
Simulação ilustrativa, sem valor de recomendação de investimento. Rentabilidades futuras são hipóteses suas, não previsões. Regras e tabelas conferidas em outubro de 2026 (IR regressivo, taxa de custódia do Tesouro Direto e regra da poupança); confira sempre as condições do seu banco ou corretora antes de decidir.
Tesouro Selic ou poupança?
A comparação depende do patamar da Selic. Segundo o Banco Central, para depósitos feitos desde maio de 2012, a poupança rende a TR mais 0,5% ao mês quando a meta Selic está acima de 8,5% ao ano, e a TR mais 70% da meta Selic quando está em 8,5% ao ano ou menos. Para pessoa física, a poupança não tem Imposto de Renda.
No cenário inventado acima (Selic de 10%), 0,5% ao mês dá cerca de 6,17% em 12 meses (1,005 elevado a 12, ignorando a TR), contra 8,25% líquidos do Tesouro Selic. Com a Selic em outro patamar, o resultado muda. Entram também na conta a liquidez e a proteção: o FGC cobre a poupança até R$ 250 mil por CPF e instituição, mas não cobre títulos do Tesouro.
Tesouro Reserva: um título novo para pequenos valores
Em 11 de maio de 2026, o Tesouro Nacional, a B3 e o Banco do Brasil lançaram o Tesouro Reserva, voltado a quem quer formar uma reserva. Segundo a B3 e a Agência Brasil, no lançamento ele tinha aplicação mínima de R$ 1, limite de R$ 500 mil por investidor ao mês, rendimento atrelado à Selic, operação 24 horas por dia e sem marcação a mercado. No início, só clientes do Banco do Brasil podiam contratá-lo, com outras instituições previstas. As condições podem ter mudado desde então, então confira no site oficial do Tesouro Direto.
Como investir no Tesouro Selic: passo a passo
- Escolha uma instituição: abra conta em corretora ou banco habilitado como agente de custódia no Tesouro Direto e compare tarifas.
- Faça o cadastro no Tesouro Direto: siga as etapas indicadas pela instituição.
- Transfira o dinheiro: envie o valor para a conta na instituição, por Pix ou TED.
- Escolha o título: no catálogo, selecione o Tesouro Selic. O vencimento do título não impede o resgate antecipado diário.
- Defina o valor e confirme: verifique o valor mínimo e as taxas mostrados antes da confirmação.
- Programe aportes: muitas instituições permitem compras recorrentes.
Riscos e limites
- Risco de preço: se você resgatar antes do vencimento, vale o preço de mercado. No Tesouro Selic a variação costuma ser pequena, mas não é zero.
- Risco de crédito soberano: o título depende da capacidade de pagamento do governo federal. A B3 o considera de baixo risco, não de risco nulo.
- Rendimento variável: acompanha a Selic, sem ganho garantido.
- Imposto e custos: o rendimento líquido é menor que o bruto.
- Sem FGC: a garantia é do Tesouro Nacional.
- Inflação: em alguns períodos o título pode render abaixo da inflação; veja inflação e poder de compra.
Erros comuns
- Resgatar em menos de 30 dias e pagar IOF sem necessidade.
- Confundir o Tesouro Selic com um título prefixado ou IPCA+, que oscilam mais em vendas antecipadas.
- Investir com dívidas caras em aberto; veja como renegociar dívidas.
- Cair em golpes: use apenas o site e os aplicativos oficiais das instituições, e leia golpes online mais comuns.
Perguntas frequentes
O Tesouro Selic é garantido?
É um título do governo federal, e o Tesouro Nacional garante a recompra diária. Isso não significa rendimento garantido nem ausência total de risco: o preço na venda antecipada pode variar um pouco, e há imposto sobre o rendimento.
Posso perder dinheiro no Tesouro Selic?
Em teoria, sim, se o preço de venda ficar abaixo do de compra por oscilação de mercado, especialmente em prazos curtos. O risco é baixo, e o IOF e o imposto também reduzem o resultado de resgates rápidos.
Quanto preciso para começar?
A B3 Educação cita cerca de R$ 160 para o Tesouro Selic, mas o valor muda com o preço do título e com a instituição. Verifique na simulação antes de comprar.
É melhor que a poupança?
Depende da Selic, do prazo e da liquidez que você precisa. Compare o rendimento líquido de imposto, o prazo de resgate e a cobertura de cada produto.
Conclusão e próximo passo
O Tesouro Selic une liquidez diária, aplicação mínima baixa e rendimento atrelado à Selic, mas tem imposto, IOF nos primeiros 30 dias, eventual custódia e pequena variação de preço. Defina o valor da sua reserva, confira a taxa da instituição e simule o resgate antes de aplicar. Este texto é informativo e não é recomendação individual de investimento. Para o contexto geral, veja educação financeira para começar do zero.
Fontes
- B3, perguntas frequentes do Tesouro Direto: custódia de 0,20% ao ano, isenção do Tesouro Selic até R$ 10.000, tabela de IR e IOF em menos de 30 dias
- B3, tarifas do Tesouro Direto: taxa de custódia e cobrança apenas sobre o excedente de R$ 10.000 no Tesouro Selic
- B3 Educação, Tesouro Selic: características, liquidez, valor mínimo aproximado e marcação a mercado
- Portal do Investidor (CVM), títulos públicos: tipos de Tesouro, tabela de IR e uso do Tesouro Selic na reserva
- Banco Central, remuneração da poupança: regra de rendimento usada na comparação
- Portal do Investidor (CVM), caderneta de poupança: isenção de IR e cobertura do FGC
- B3 Bora Investir, Tesouro Reserva: lançamento em 11 de maio de 2026 e características iniciais
- Agência Brasil, Tesouro Reserva: aplicação mínima de R$ 1 e limite mensal