Entre CDB, Tesouro Selic ou poupança, não há resposta única, porque cada um serve melhor a um objetivo e a um prazo. A poupança tem liquidez imediata e isenção de Imposto de Renda para pessoa física, o Tesouro Selic é um título do governo federal com imposto regressivo e o CDB é uma dívida do banco com você, com condições que variam por produto.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- Poupança: simples, sem IR para pessoa física e com FGC, mas rende conforme regra legal e perde os juros do mês se o saque ocorrer antes do aniversário.
- Tesouro Selic: risco do governo federal (sem FGC), rendimento atrelado à Selic, IR de 22,5% a 15% e custódia da B3 só acima de R$ 10 mil.
- CDB: risco do banco, com FGC até R$ 250 mil por CPF e instituição; liquidez e rentabilidade dependem do produto.
- Compare sempre o rendimento líquido de imposto e custos, com as taxas do dia, e leve em conta a liquidez de que você precisa.
- Fatos conferidos em 2 de outubro de 2026; as taxas de mercado mudam, e este texto não informa a Selic atual.
Neste artigo
- Comparação rápida entre CDB, Tesouro Selic ou poupança
- Poupança: como funciona e quando faz sentido
- Tesouro Selic: como funciona e quando faz sentido
- CDB: como funciona e o que verificar antes de aplicar
- Imposto de Renda regressivo: o que muda com o prazo
- Exemplo hipotético com contas feitas
- Para qual objetivo cada um costuma servir
- Erros comuns ao comparar
- Perguntas frequentes
- Conclusão
- Fontes
Comparação rápida entre CDB, Tesouro Selic ou poupança
| Critério | Poupança | Tesouro Selic | CDB |
|---|---|---|---|
| Quem deve a você | Banco | Governo federal | Banco |
| Rendimento | Regra legal: TR mais 0,5% ao mês ou 70% da meta Selic, conforme a Selic | Acompanha a Selic | Prefixado ou pós-fixado (por exemplo, percentual do CDI) |
| Imposto de renda | Isento para pessoa física | Tabela regressiva de 22,5% a 15% | Tabela regressiva de 22,5% a 15% |
| Liquidez | Imediata, com regra do aniversário | Resgate em dias úteis | Varia: diária ou só no vencimento |
| Proteção | FGC até R$ 250 mil por CPF e instituição | Risco do Tesouro Nacional (sem FGC) | FGC até R$ 250 mil por CPF e instituição |
| Custos | Em geral nenhum | Custódia da B3 (0,20% ao ano), com isenção para até R$ 10 mil | Depende do produto e da instituição |
Poupança: como funciona e quando faz sentido
De acordo com o Banco Central, nos depósitos feitos desde maio de 2012 a poupança paga a TR (Taxa Referencial) mais um adicional que depende da meta Selic. Com a meta acima de 8,5% ao ano, o adicional é de 0,5% ao mês. Com a meta em 8,5% ao ano ou menos, o adicional passa a ser 70% da meta Selic. O rendimento não é negociado: é regra legal.
Aniversário e liquidez
O dinheiro pode ser sacado a qualquer momento, mas os juros são creditados a cada período mensal contado da data de aniversário do depósito. Segundo o Portal do Investidor, quem retira o dinheiro antes dessa data perde os juros daquele período.
Imposto e proteção
A poupança é isenta de Imposto de Renda para pessoas físicas e conta com o FGC até R$ 250 mil por CPF e por instituição, com teto global de R$ 1 milhão a cada quatro anos, segundo o Portal do Investidor. Entre os pontos fracos, o Portal cita que o rendimento pode ser baixo quando a Selic está reduzida.
Tesouro Selic: como funciona e quando faz sentido
O Tesouro Selic é um título público pós-fixado: acompanha a taxa básica de juros. O Portal do Investidor o descreve como adequado à reserva de emergência por ter pouca oscilação diária. Veja o detalhamento em Tesouro Selic na reserva de emergência.
Segurança
Quem compra título público empresta dinheiro à União, e o Tesouro Nacional está por trás do pagamento. Esses títulos não têm FGC, que protege produtos de instituições financeiras associadas, como CDB, poupança, LCI e LCA, segundo o próprio FGC.
Custos e imposto
A taxa de custódia da B3 é de 0,20% ao ano, e o Tesouro Selic é isento dela para até R$ 10.000 por CPF, com cobrança só sobre o excedente. O Imposto de Renda é regressivo e incide sobre o rendimento: 22,5% para resgates em até 180 dias, caindo até 15% para aplicações acima de 720 dias. Resgates em menos de 30 dias também têm IOF, segundo a B3.
Oscilação de preço
Mesmo no Tesouro Selic pode haver pequena variação de preço (marcação a mercado) em venda antecipada. Nos títulos prefixados e atrelados à inflação essa oscilação é mais relevante, e só importa se o título for vendido antes do vencimento.
CDB: como funciona e o que verificar antes de aplicar
O CDB (Certificado de Depósito Bancário) é um empréstimo que você faz a um banco, que devolve o valor com juros na data combinada. Ao avaliar um, observe:
- Indexador e taxa: prefixado ou pós-fixado, muitas vezes como percentual do CDI, taxa de referência entre bancos que costuma andar próxima da Selic.
- Prazo e liquidez: há CDBs com resgate diário e outros que só liberam o dinheiro no vencimento. O Portal do Investidor lembra que a saída antecipada pode implicar desconto no rendimento.
- Emissor: o FGC cobre CDB até R$ 250 mil por CPF e por instituição (ou conglomerado), mas isso não elimina a necessidade de avaliar o banco.
- Imposto: o banco retém o IR no resgate, pela tabela regressiva de 22,5% a 15%.
- Taxas: confira se a plataforma onde o CDB é comprado cobra algo.
Imposto de Renda regressivo: o que muda com o prazo
Na renda fixa, o imposto incide só sobre o rendimento, e a alíquota cai com o tempo de aplicação. Segundo a B3, a tabela é:
| Prazo | Alíquota |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O banco ou o agente de custódia do Tesouro retém o imposto no resgate. LCI e LCA, que não entram nessa tabela, são isentas de IR para pessoa física, segundo fontes de mercado. Em aplicações muito curtas pode haver IOF; confira na plataforma.
Exemplo hipotético com contas feitas
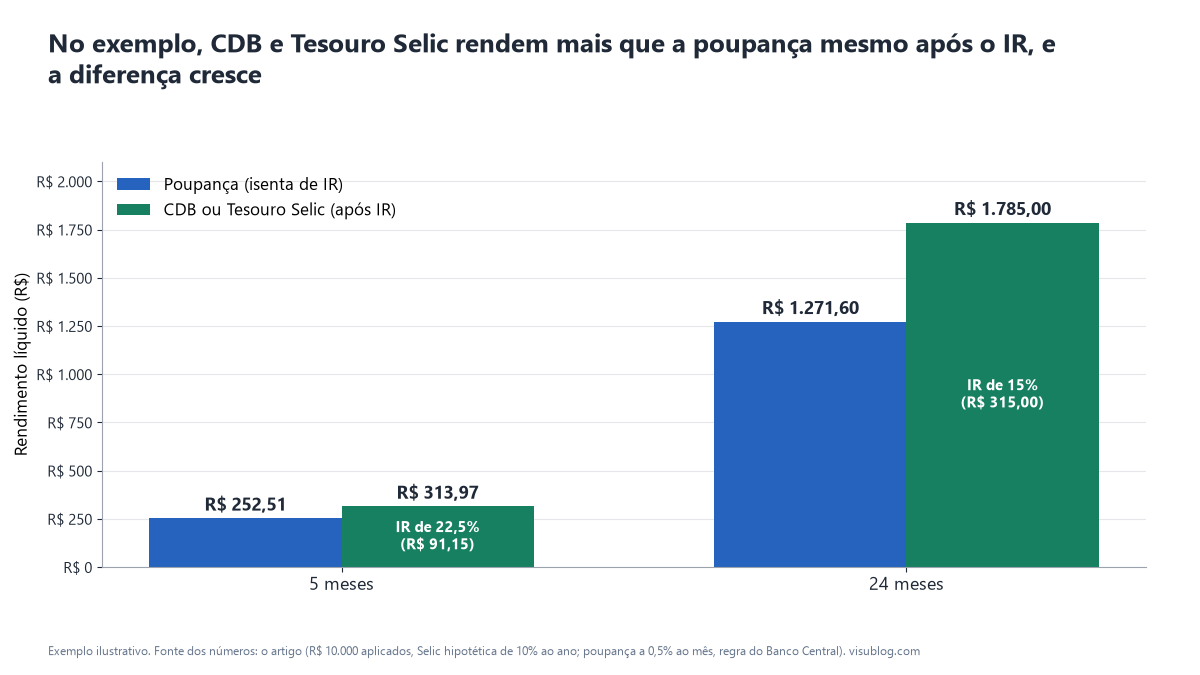
Exemplo: suponha R$ 10.000 aplicados e uma Selic hipotética de 10% ao ano. Para simplificar, o CDB pós-fixado paga 100% dessa taxa e o Tesouro Selic também rende 10% ao ano, desprezando diferenças entre Selic e CDI, marcação a mercado, a TR e custos (e com o valor dentro da isenção de custódia). Como 10% é maior que 8,5%, a poupança segue a regra de 0,5% ao mês, ou cerca de 6,17% ao ano. Os números são inventados e não representam taxas atuais nem previsões.
| Cenário | Rendimento bruto | Imposto | Rendimento líquido | Saldo final |
|---|---|---|---|---|
| CDB ou Tesouro Selic, 5 meses (IR de 22,5%) | R$ 405,12 | R$ 91,15 | R$ 313,97 | R$ 10.313,97 |
| Poupança, 5 meses | R$ 252,51 | R$ 0,00 | R$ 252,51 | R$ 10.252,51 |
| CDB ou Tesouro Selic, 24 meses (IR de 15%) | R$ 2.100,00 | R$ 315,00 | R$ 1.785,00 | R$ 11.785,00 |
| Poupança, 24 meses | R$ 1.271,60 | R$ 0,00 | R$ 1.271,60 | R$ 11.271,60 |
Como ler: nesse cenário inventado, mesmo depois do imposto, as aplicações tributadas renderam mais que a poupança, e a diferença cresceu com o prazo. Com Selic mais baixa, ou com um CDB que pague percentual menor do CDI, o resultado pode ser outro. A conclusão não é "um é melhor", e sim "faça a conta com as taxas reais do dia, já descontando imposto e custos".
Calculadora: CDB x Tesouro Selic x Poupança
Compare quanto cada aplicação rende, já descontados o IR e a taxa de custódia, no prazo que você escolher.
Simulação ilustrativa, sem valor de recomendação de investimento. Rentabilidades futuras são hipóteses suas, não previsões. Regras e tabelas conferidas em outubro de 2026 (IR regressivo, taxa de custódia do Tesouro Direto e regra da poupança); confira sempre as condições do seu banco ou corretora antes de decidir.
Para qual objetivo cada um costuma servir
- Reserva de emergência: o Portal do Investidor pede baixo risco e liquidez diária, sem carência. Poupança, Tesouro Selic e CDB de liquidez diária se encaixam, e a escolha depende de rendimento, imposto e praticidade. Veja como começar a reserva.
- Meta de curto prazo: evite perder juros por sacar antes do aniversário e lembre que o IR é mais alto em prazos curtos.
- Meta de médio prazo: CDBs com prazo definido ou títulos públicos com vencimento próximo da data do objetivo, observando que o IR cai com o tempo.
- Quem está começando: veja a ordem das etapas em como começar a investir com pouco dinheiro.
Erros comuns ao comparar
- Comparar rendimento bruto com líquido. Só o líquido mostra o que sobra.
- Ignorar a liquidez. Um CDB mais rentável que não permite resgate quando você precisa pode custar caro.
- Passar de R$ 250 mil por instituição achando que está protegido. O limite do FGC é por CPF e por instituição ou conglomerado.
- Escolher só pela taxa anunciada, sem olhar prazo, emissor e indexador.
- Deixar a reserva parada em conta que não rende. O efeito da inflação sobre dinheiro parado está em inflação: como proteger seu dinheiro.
Perguntas frequentes
A poupança ainda vale a pena?
Pode valer para quem prioriza simplicidade, liquidez imediata e isenção de imposto, respeitando o aniversário. O rendimento depende da Selic e deve ser comparado, com as taxas do dia, a alternativas já líquidas de imposto.
O Tesouro Selic é coberto pelo FGC?
Não. O FGC cobre produtos de instituições financeiras associadas, como CDB, poupança, LCI e LCA. A segurança do Tesouro Selic vem do Tesouro Nacional.
Todo CDB tem liquidez diária?
Não. Cada emissão define prazo e condições de resgate. Leia as regras antes de comprar, principalmente se o dinheiro puder ser necessário antes do vencimento.
Como o Imposto de Renda é cobrado no CDB e no Tesouro?
O imposto incide sobre o rendimento, não sobre o total, e é retido na fonte no resgate. Você não gera guia, mas os valores aparecem nos informes de rendimentos usados na declaração anual.
Posso ter os três ao mesmo tempo?
Sim. Muitas pessoas usam produtos diferentes para objetivos diferentes. O importante é saber o propósito de cada valor, o prazo e o risco, e não concentrar mais do que o limite do FGC em um único emissor bancário.
Conclusão
A melhor escolha entre CDB, Tesouro Selic ou poupança depende do objetivo, do prazo e das taxas do dia, sempre comparadas depois de imposto e custos. Defina para que é o dinheiro e quando você vai precisar dele, e só então simule os três com os números reais da plataforma. Para o panorama completo, leia educação financeira para começar do zero. Este texto não é recomendação individual de investimento.
Fontes
- Banco Central: remuneração dos depósitos de poupança: regra de remuneração conforme a meta Selic
- Portal do Investidor (CVM): caderneta de poupança: rendimento, aniversário, isenção de IR e FGC
- Portal do Investidor (CVM): títulos bancários: CDB, IR regressivo, liquidez e FGC
- Portal do Investidor (CVM): títulos públicos: Tesouro Selic, tabela de IR e custódia da B3
- B3: perguntas frequentes do Tesouro Direto: custódia de 0,20%, isenção até R$ 10.000, tabela de IR e IOF
- FGC (Fundo Garantidor de Créditos): limite de R$ 250 mil por CPF e instituição e produtos cobertos
- Portal do Investidor (CVM): emergências e aposentadoria: critérios da reserva de emergência