Para proteger-se da inflação, o caminho é fazer a sua renda e o seu dinheiro acompanharem ou superarem a alta dos preços, medida no Brasil pelo IPCA, do IBGE. Isso passa por cuidar do orçamento, negociar renda e escolher aplicações com rendimento líquido acima da inflação, sem prometer ganho e entendendo os riscos de cada uma.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- Inflação é o aumento generalizado dos preços; o indicador oficial é o IPCA, divulgado mensalmente pelo IBGE.
- Em agosto de 2026, o IPCA foi de menos 0,32% no mês e de 4,22% em 12 meses, acima da meta de 3%, mas dentro do intervalo de 1,5% a 4,5%.
- O que importa é o rendimento real: compare o ganho líquido de imposto com a inflação do mesmo período.
- A reserva de emergência não deve ficar parada em conta que não rende; o Tesouro IPCA+ é uma opção para objetivos de longo prazo, com riscos se vendido antes do vencimento.
- Dados conferidos em 2 de outubro de 2026; o IPCA de setembro ainda não havia sido divulgado.
Neste artigo
- O que é inflação e o que é o IPCA
- Dados recentes do IPCA
- Como a inflação reduz o seu poder de compra
- Sua inflação pessoal pode ser diferente do IPCA
- Como calcular o rendimento real
- Como proteger-se da inflação na prática
- Erros comuns ao lidar com a inflação
- Perguntas frequentes
- Conclusão e próximo passo
- Fontes
O que é inflação e o que é o IPCA
Inflação não é a alta de um produto isolado, e sim o movimento médio dos preços de uma cesta de bens e serviços consumidos pelas famílias: alimentos, moradia, transporte, saúde, educação e outros. O IPCA (Índice Nacional de Preços ao Consumidor Amplo) é o indicador oficial usado para acompanhar esse movimento e é divulgado todo mês pelo IBGE.
O IPCA também é a referência da meta de inflação. Segundo o Banco Central, a meta é de 3%, com intervalo de tolerância de 1,5 ponto percentual (de 1,5% a 4,5%), no sistema de meta contínua, definido pelo Conselho Monetário Nacional. O Banco Central usa a taxa Selic como principal instrumento para tentar manter a inflação nesse intervalo.
Dados recentes do IPCA
De acordo com a divulgação do IBGE, noticiada pela imprensa, o IPCA de agosto de 2026 foi de menos 0,32%, ou seja, houve queda média de preços no mês. A inflação em 12 meses ficou em 4,22%, abaixo dos 4,44% de julho, e a acumulada no ano, em 3,11%. A energia elétrica residencial recuou 7,63%, por causa da distribuição de recursos do bônus de Itaipu, um efeito temporário que não indica mudança permanente nos preços.
Dois pontos merecem atenção:
- O resultado de 12 meses (4,22%) está dentro do intervalo de tolerância, mas acima da meta central de 3%. Em junho de 2026, o acumulado em 12 meses estava em 4,64%, acima do teto, segundo a cobertura da divulgação.
- Em 2025, o IPCA fechou em 4,26%, abaixo do teto de 4,5%, segundo a Agência Brasil com dados do IBGE.
Há sinais de que a trégua de agosto não se manteve: o IPCA-15 de setembro de 2026, prévia da inflação, subiu 0,70% e acumulou 4,47% em 12 meses, segundo o IBGE noticiado pelo InfoMoney, com a energia elétrica voltando a subir. O IPCA cheio de setembro ainda será divulgado, então consulte o dado mais recente na página do IBGE antes de decidir.
Como a inflação reduz o seu poder de compra
Poder de compra é a quantidade de bens e serviços que o seu dinheiro adquire. Se o preço sobe, o mesmo valor compra menos.
Exemplo: uma cesta que custa R$ 1.000 hoje, com inflação de 4,22% em 12 meses, passará a custar R$ 1.042,20 (1.000 × 1,0422). Para manter o consumo, o orçamento teria de crescer na mesma proporção.
Exemplo: um salário de R$ 3.000 sem reajuste, diante de uma inflação de 4,22%, passa a ter o poder de compra de cerca de R$ 2.878,53 em valores de hoje (3.000 ÷ 1,0422). A perda é de cerca de R$ 121,47, sem nenhuma mudança no valor nominal. Por isso o reajuste salarial, ao menos igual à inflação, é uma defesa importante.
Sua inflação pessoal pode ser diferente do IPCA
O IPCA é uma média. Quem gasta mais em aluguel, alimentação e transporte pode sentir aumentos diferentes de quem gasta mais em serviços. Em agosto de 2026, a queda na energia elétrica puxou o índice para baixo, mas só beneficiou quem teve o crédito na conta de luz.
Para medir a sua, compare o gasto nas principais categorias neste ano e no anterior e veja onde a variação foi maior. Isso fica mais fácil com um registro organizado, como o descrito em como controlar gastos.
Como calcular o rendimento real
De nada adianta uma aplicação render 10% ao ano se a inflação foi de 8%. O que importa é o rendimento real, o ganho acima da inflação. A fórmula é: (1 + taxa nominal) ÷ (1 + inflação) − 1.
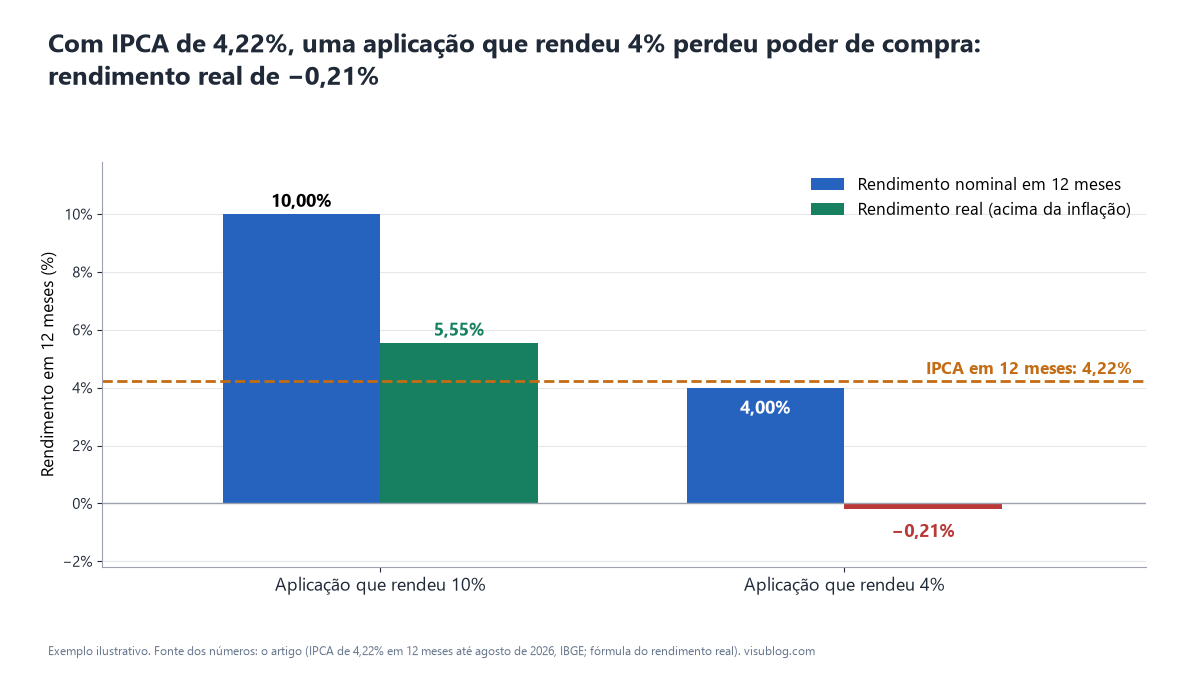
Exemplo: uma aplicação que rendeu 10% em 12 meses, com inflação de 4,22%, teve rendimento real de 1,10 ÷ 1,0422 − 1, cerca de 5,55%. Se rendesse 4%, o resultado real seria 1,04 ÷ 1,0422 − 1, cerca de menos 0,21%: o dinheiro cresceu em reais, mas perdeu poder de compra.
Há ainda o imposto. O rendimento de títulos públicos e CDBs sofre Imposto de Renda, o que reduz o ganho. Compare sempre o retorno líquido, depois de impostos e taxas.
Como proteger-se da inflação na prática
1. Proteja primeiro a sua renda
Para a maioria das pessoas, a principal proteção é a renda: pedir reajuste, negociar contratos de serviços, buscar qualificação e criar renda complementar.
2. Revise o orçamento
Reavalie as categorias que mais cresceram e use um método de divisão, como o orçamento 50/30/20, para checar se a poupança continua sendo preservada.
3. Não deixe a reserva parada em conta que não rende
Dinheiro parado em conta corrente sem remuneração perde valor com a inflação. A reserva deve ficar em aplicação com liquidez e baixo risco. O Portal do Investidor, da CVM, descreve o Tesouro Selic como ideal para a reserva de emergência por ter pouca oscilação diária. Veja Tesouro Selic na reserva de emergência e como começar a reserva.
4. Para objetivos de longo prazo, conheça o Tesouro IPCA+
Segundo o Portal do Investidor, o Tesouro IPCA+ tem rendimento híbrido: uma taxa de juros fixa, definida na compra, somada à variação do IPCA, o que protege o poder de compra no longo prazo. Pontos de atenção:
- A rentabilidade contratada é preservada se o título for mantido até o vencimento. Se for vendido antes, vale o preço de mercado do dia (marcação a mercado), que pode ser menor que o investido.
- O Imposto de Renda é regressivo: 22,5% para resgates em até seis meses, caindo a 15% para prazos acima de dois anos.
- Há taxa de custódia da B3; a isenção até R$ 10 mil vale para o Tesouro Selic, não para todos os títulos. Confira as condições na compra.
5. Cuidado com promessas de proteção garantida
Desconfie de ofertas que prometam ganho alto e sem risco, de contatos não solicitados e de pressão para decidir rápido. O Portal do Investidor recomenda também confirmar se a instituição é autorizada pela CVM ou pelo Banco Central.
6. Atenção às dívidas
Dívidas com juros altos, como as do cartão de crédito, crescem em ritmo muito superior ao da inflação, e quitá-las costuma proteger melhor o orçamento. Se for o seu caso, veja como sair das dívidas.
Erros comuns ao lidar com a inflação
- Olhar só o resultado de um mês. O IPCA mensal oscila por fatores temporários, como a conta de luz em agosto; o acumulado em 12 meses mostra melhor a tendência.
- Comparar rendimento nominal com inflação sem descontar impostos.
- Comprar títulos longos e vender no meio do caminho, o que expõe à oscilação de preço de mercado.
- Imaginar que bens físicos protegem sempre. Imóveis, ouro ou dólar podem subir ou cair mais do que a inflação, sem regularidade.
- Deixar de se proteger por achar que o valor é pequeno.
Perguntas frequentes
O que é deflação, e um IPCA negativo significa que tudo ficou mais barato?
Deflação é a queda média de preços. O IPCA de agosto de 2026 foi negativo, mas a causa principal foi um crédito temporário na energia elétrica. A queda média não significa que todos os produtos ficaram mais baratos, e o acumulado em 12 meses continuou positivo, em 4,22%.
Inflação baixa é sempre boa?
Preços estáveis facilitam o planejamento, mas o resultado depende do contexto. A meta de 3% reflete um objetivo de estabilidade, e não ausência de aumento de preços. O que importa para você é se renda e aplicações acompanham o custo de vida.
A poupança protege da inflação?
Depende do rendimento em cada período em comparação com o IPCA; não há resposta única. Consulte a regra de remuneração vigente e compare o resultado com a inflação acumulada antes de decidir.
Preciso de muito dinheiro para investir em títulos públicos?
O Tesouro Direto permite valores relativamente baixos, mas o mínimo varia conforme o título e muda ao longo do tempo. Veja o valor atual no site oficial do Tesouro Direto ou na corretora que você usa.
Qual é a forma mais simples de começar a se proteger?
Calcular quanto da renda vai para despesas fixas, ajustar o orçamento, manter a reserva em aplicação adequada e só depois pensar em estratégias mais complexas. Para a parte de economia, veja como economizar dinheiro ganhando pouco.
Conclusão e próximo passo
A inflação não pode ser eliminada da vida do consumidor, mas o efeito dela pode ser administrado. O primeiro passo: pegue o ganho dos últimos 12 meses, desconte o imposto e compare com o IPCA acumulado no mesmo período. Se o resultado for negativo, o dinheiro está perdendo poder de compra e vale revisar onde ele está. Este texto não é recomendação individual de investimento.
Fontes
- Tribuna do Sertão: IPCA cai 0,32% em agosto, diz IBGE: dados de agosto de 2026 (mensal, 12 meses, ano, energia elétrica e bônus de Itaipu)
- Acessa.com: IPCA em 12 meses fica em 4,22% em agosto: comparação com julho (4,44%) e junho (4,64%) e intervalo da meta
- InfoMoney: IPCA-15 de setembro de 2026: prévia de 0,70% no mês e 4,47% em 12 meses
- Agência Brasil: IPCA fecha 2025 em 4,26%: resultado anual de 2025, dentro do teto de 4,5%
- Banco Central: meta de inflação: meta de 3% com tolerância de 1,5 ponto percentual, definida pelo CMN
- Portal do Investidor (CVM): títulos públicos: Tesouro Selic, Tesouro IPCA+, marcação a mercado, tabela de IR e custódia
- Portal do Investidor (CVM): cuidados ao investir: promessas de ganho sem risco e verificação de autorização