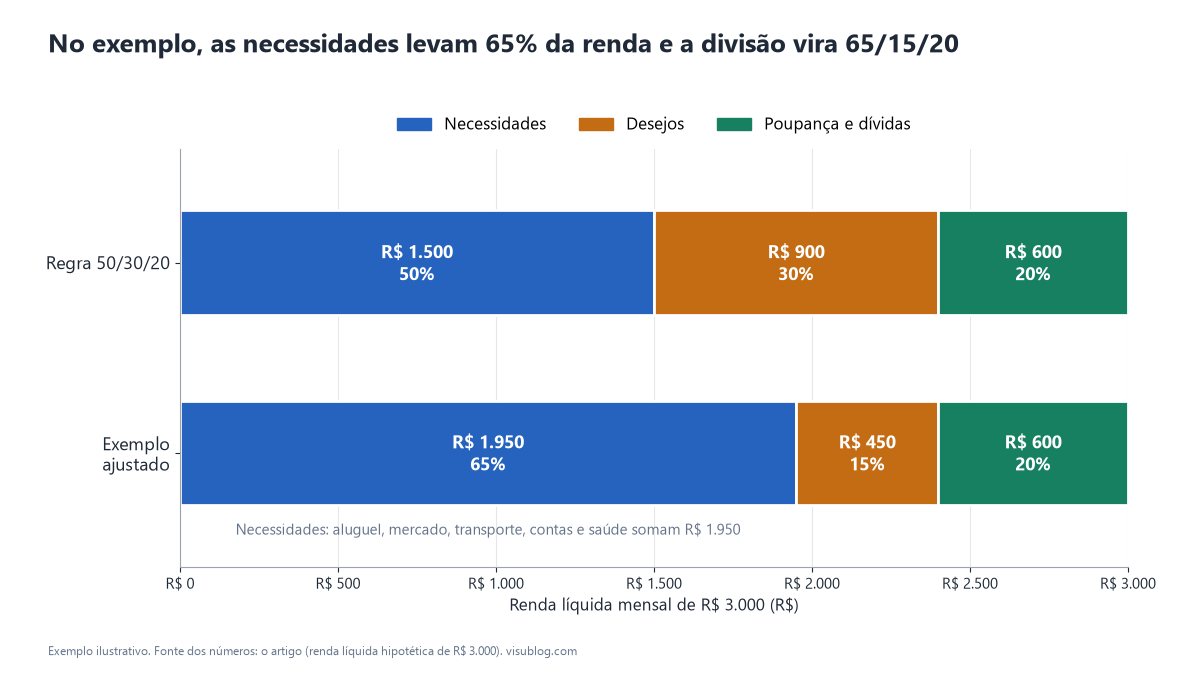
A regra 50/30/20 divide a renda líquida mensal em três partes: 50% para necessidades, 30% para desejos e 20% para poupança e pagamento de dívidas. Em uma renda de R$ 3.000, isso significa R$ 1.500 para o essencial, R$ 900 para gastos flexíveis e R$ 600 para o futuro. É um ponto de partida simples, não uma lei: em muitas famílias brasileiras o essencial passa de 50%, e o método precisa ser ajustado.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- Base de cálculo: a renda líquida, isto é, o que realmente cai na conta.
- Divisão original: 50% necessidades, 30% desejos, 20% poupança e dívidas.
- Origem: livro All Your Worth (2005), de Elizabeth Warren e Amelia Warren Tyagi. É uma heurística criada nos Estados Unidos, não uma norma.
- Se as necessidades passam de 50%, adapte: mantenha uma poupança menor, porém constante, e reduza os desejos.
- Para saber onde está o desvio, é preciso registrar os gastos por pelo menos dois meses.
Neste artigo
- De onde vem a regra 50/30/20
- O que entra em cada bloco
- Passo a passo para montar o orçamento
- Exemplo prático com as contas feitas
- O que fazer quando as necessidades passam de 50%
- Variações da regra 50/30/20 para outras realidades
- Onde colocar os 20%
- Erros comuns ao usar a regra
- Limites do método
- Perguntas frequentes
- Conclusão e próximo passo
- Fontes
Abaixo estão a origem do método, como classificar cada gasto, a conta passo a passo e o que fazer quando os números não fecham. Todos os exemplos numéricos são hipotéticos.
De onde vem a regra 50/30/20
O método foi apresentado em 2005 no livro All Your Worth: The Ultimate Lifetime Money Plan, escrito por Elizabeth Warren e Amelia Warren Tyagi. A ideia central é que um orçamento não precisa de uma planilha de dezenas de linhas: três blocos já organizam a maior parte das decisões do mês.
Trata-se de uma heurística, ou seja, uma regra prática, pensada para o contexto americano e não para os preços e salários do Brasil. Por isso deve ser lida como referência, não como meta obrigatória. Uma matéria do HuffPost sobre o livro (abril de 2019) destaca que a divisão reserva 30% a gastos flexíveis, como compras, viagens e restaurantes, mais do que os 20% de poupança e quitação de dívidas, e que as autoras defendem concentrar esforço nas contas mensais grandes, em vez de cortar pequenos valores.
O que entra em cada bloco
Necessidades (50%)
São os gastos que não dá para eliminar sem comprometer a rotina sua ou de quem depende de você: aluguel ou prestação da moradia, condomínio, água, luz e gás, internet básica, alimentação em casa, transporte para trabalhar ou estudar, plano de saúde ou remédios de uso contínuo, mensalidade escolar e seguros obrigatórios.
Desejos (30%)
São os gastos que melhoram a qualidade de vida, mas podem ser adiados ou reduzidos: restaurantes e delivery, streaming, viagens, roupas além do necessário, hobbies, assinaturas e presentes. A fronteira nem sempre é nítida: mercado é necessidade, mas a diferença entre o básico e produtos importados é desejo.
Poupança e dívidas (20%)
Aqui entram a reserva de emergência, os investimentos para objetivos futuros e o dinheiro usado para quitar dívidas. As fontes divergem sobre a parcela das dívidas: algumas a tratam como necessidade, outras a incluem nos 20%. A cooperativa Ailos, por exemplo, orienta incluir financiamentos e empréstimos de longo prazo nessa categoria e, ao mesmo tempo, não começar a poupar enquanto houver contas em atraso. O mais importante é escolher um critério e mantê-lo todo mês, para que os números sejam comparáveis.
Passo a passo para montar o orçamento
- Defina a renda líquida. Some o que realmente cai na conta, depois de descontos como INSS e imposto de renda. Se a renda varia, use a média dos últimos seis meses ou, de forma mais prudente, o valor do pior mês recente.
- Liste os gastos de um mês típico. Use extratos e faturas dos últimos dois ou três meses. Gastos pequenos e recorrentes costumam ficar de fora quando se confia só na memória.
- Classifique cada gasto em necessidade, desejo ou poupança/dívida. Em caso de dúvida, pergunte: se minha renda caísse 20% amanhã, eu cortaria isso primeiro?
- Calcule o percentual de cada bloco: total do bloco dividido pela renda líquida, vezes 100.
- Compare com 50/30/20 e identifique onde está o desvio.
- Ajuste um bloco por vez e acompanhe por pelo menos três meses antes de mudar as metas.
O Banco Central, em seu folheto de orçamento pessoal, segue a mesma lógica: anotar as despesas, agrupá-las em categorias, ser prudente (gastar menos do que se recebe) e planejar o mês seguinte com base no anterior.
Exemplo prático com as contas feitas
Exemplo hipotético: renda líquida de R$ 3.000 por mês. O levantamento dos gastos mostrou as seguintes necessidades:
| Necessidade | Valor mensal |
|---|---|
| Aluguel | R$ 900 |
| Mercado | R$ 500 |
| Transporte | R$ 250 |
| Luz, água e internet | R$ 220 |
| Saúde (remédios e consultas) | R$ 80 |
| Total | R$ 1.950 |
R$ 1.950 dividido por R$ 3.000 dá 65%: as necessidades consomem 15 pontos percentuais a mais do que a regra prevê. Seguir 50/30/20 à risca deixaria só R$ 1.500 para o essencial, e as contas não seriam pagas.
A solução é adaptar a proporção. Com 65% em necessidades, sobram R$ 1.050. Mantida a meta de poupar 20% (R$ 600), restam R$ 450 para desejos, ou 15% da renda. A divisão vira 65/15/20 e a conta fecha: 1.950 + 450 + 600 = 3.000.
Esse ajuste preserva o hábito de poupar e mostra o verdadeiro gargalo: moradia e mercado. Com o tempo, o objetivo pode ser reduzir as necessidades, por exemplo renegociando o aluguel, trocando o plano de internet ou comparando preços, para liberar espaço aos desejos.
Calculadora do orçamento 50/30/20
Divida sua renda líquida em necessidades, desejos e poupança, e compare com seus gastos reais.
Simulação ilustrativa, sem valor de recomendação. A regra 50/30/20 é uma referência geral; a divisão ideal depende da sua renda, das suas dívidas e dos seus objetivos.
O que fazer quando as necessidades passam de 50%
Isso é comum onde o custo de moradia é alto ou quando a renda é baixa. Alternativas, em ordem de prioridade:
- Revise os maiores itens primeiro. Moradia, transporte e alimentação costumam pesar mais do que dezenas de pequenas assinaturas somadas.
- Reduza os desejos temporariamente. Passar de 30% para 15% ou 20% por alguns meses preserva a poupança enquanto você trabalha nas despesas fixas.
- Aumente a renda. Quando cortar já não é possível, a saída está do outro lado da conta. Veja ideias em renda extra: 15 formas comparadas por esforço, ganho e risco.
- Adote uma meta de poupança menor, mas constante. Guardar 5% todo mês é melhor do que prometer 20% e desistir no segundo mês.
Se há dívidas com juros altos, como as do cartão de crédito, a quitação costuma passar à frente da poupança: direcione a maior parte dos 20% para reduzir esse saldo. O passo a passo está em como sair das dívidas.
Variações da regra 50/30/20 para outras realidades
O objetivo é ter um orçamento que funcione, e não decorar uma proporção. Algumas adaptações comuns:
- 60/20/20: para custo de vida alto. Mantém os 20% de poupança e reduz os desejos.
- 70/10/20 ou 70/15/15: para quem tem renda baixa e ainda quer guardar algo. A regularidade importa mais do que a proporção exata.
- 40/20/40: possível com custos baixos, moradia compartilhada ou renda alta, para acelerar a quitação de dívidas ou um objetivo específico.
Essas variações não vêm de estudo oficial: são apenas formas de aplicar a mesma lógica, e aqui aparecem como exemplos. A ordem de raciocínio não muda: garantir o essencial, reservar o dinheiro do futuro e só então definir o teto do gasto livre.
Onde colocar os 20%
Os 20% precisam de destino definido, senão tendem a ser gastos no fim do mês. Uma sequência razoável para quem está começando:
- Quitar dívidas com juros altos.
- Montar a reserva de emergência, que cobre imprevistos como desemprego ou despesa médica. Veja como começar em reserva de emergência mesmo ganhando pouco.
- Investir para objetivos de médio e longo prazo, como a troca do carro, a entrada de um imóvel ou a aposentadoria.
Para a reserva, o Portal do Investidor, do governo federal, descreve o Tesouro Selic como título "ideal" para esse fim, porque seu preço sofre pouca oscilação diária (consulta em outubro de 2026). Funcionamento e imposto estão em Tesouro Selic como reserva de emergência. Nenhum investimento é isento de risco, e a escolha depende do prazo e do perfil de cada pessoa.
Uma boa prática é automatizar: programar a transferência para a reserva no dia em que o salário cai. Assim a poupança deixa de ser o que sobra e vira a primeira despesa do mês.
Erros comuns ao usar a regra
- Calcular sobre a renda bruta. A base é o dinheiro que chega à conta, já descontados impostos e contribuições.
- Classificar tudo como necessidade. TV a cabo premium, delivery frequente e troca de celular não são necessidades, mesmo que pareçam inevitáveis.
- Ignorar gastos anuais. IPVA, IPTU, material escolar e presentes de fim de ano não aparecem todo mês. Divida o valor anual por 12 e reserve a parcela mensal.
- Esquecer o parcelado. Parcelas de compras antigas pesam nos meses futuros. Inclua todas na lista.
- Abandonar o método no primeiro desvio. Um mês acima da meta é um dado, não um fracasso.
- Não registrar nada. Sem registro, a divisão em blocos é um chute. Veja como registrar em como controlar gastos com planilha e apps gratuitos.
Limites do método
A regra não considera o tamanho da renda: para quem recebe um salário mínimo, 20% de poupança pode ser inviável, e começar com menos é aceitável. Também ignora fases da vida, como filhos pequenos, uma dívida em quitação ou uma grande compra. Por fim, o método organiza o mês, mas não define objetivos, prazos nem estratégia de investimento. Funciona melhor como espelho do que como regulamento: mostra, em três números, para onde o dinheiro está indo.
Perguntas frequentes
A regra 50/30/20 serve para quem ganha pouco?
Serve como referência, mas dificilmente nas proporções originais. Com renda baixa, as necessidades tendem a passar de 50%. Use as proporções reais como ponto de partida e melhore um ponto percentual por vez, mantendo mesmo que seja uma pequena poupança mensal.
Pagamento de dívidas conta como poupança ou como necessidade?
Depende da fonte. Algumas colocam a parcela mínima nas necessidades; outras, como material educativo da Ailos, incluem as dívidas nos 20%. Escolha um critério e use-o sempre. Se a dívida é cara, trate a quitação como prioridade, em qualquer bloco.
Preciso usar os percentuais exatos?
Não. Os números são referência. O que dá resultado é conhecer seus percentuais reais, definir uma meta de poupança possível e acompanhar a evolução mês a mês.
E se minha renda varia de um mês para o outro?
Calcule sobre uma renda conservadora, como a média dos últimos meses ou o pior mês recente. Nos meses melhores, destine o excedente à reserva ou às dívidas antes de aumentar os desejos.
Como saber se estou no caminho certo?
Observe três sinais: as contas fixas são pagas sem atraso, a reserva cresce todo mês e a fatura do cartão é quitada integralmente. Com esses três pontos em ordem, o orçamento funciona, mesmo que os percentuais não sejam exatamente 50, 30 e 20.
Conclusão e próximo passo
A regra 50/30/20 é útil por ser simples, mas só funciona aplicada aos seus números reais. Separe os extratos dos últimos dois meses, classifique cada gasto em um dos três blocos e calcule os percentuais. Com esse diagnóstico, fica claro qual bloco precisa de ajuste.
Fontes
- HuffPost: lições do livro All Your Worth, de Elizabeth Warren: autores, ano (2005) e a divisão 50/30/20 original.
- Ailos: método 50-30-20: tratamento das dívidas e adaptação das proporções.
- Portal do Investidor (governo federal): títulos públicos: Tesouro Selic indicado para reserva de emergência.
- Banco Central: folheto Orçamento Pessoal: passos para montar um orçamento mensal.