O rotativo é o financiamento automático que o cartão faz quando a fatura não é paga por inteiro, e os juros do rotativo têm um teto legal desde janeiro de 2024: juros e encargos não podem passar de 100% do valor original da dívida. Mesmo com o teto, é uma das modalidades de crédito mais caras do país: a taxa média do rotativo foi de 435,9% ao ano em fevereiro de 2026, segundo dados do Banco Central divulgados pela Agência Brasil. Neste guia você entende como o rotativo funciona, o que o limite de 100% realmente protege, quanto uma dívida cresce na prática e como sair dele.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- O rotativo financia o saldo não pago da fatura, mas só pode ser usado até o vencimento da fatura seguinte (Resolução CMN 4.549/2017, art. 1º).
- Depois disso, o saldo só pode ser financiado em parcelamento com condições mais vantajosas que as do rotativo (art. 2º da mesma resolução).
- Teto: juros e encargos não passam de 100% do valor original da dívida (Lei 14.690/2023), sem contar o IOF. Uma dívida de R$ 1.000 pode chegar a R$ 2.000, mais IOF.
- Em fevereiro de 2026, a taxa média foi de 435,9% ao ano no rotativo e de 200,2% ao ano no parcelamento da fatura (dados do Banco Central, via Agência Brasil).
- Para sair: conferir saldo e taxa, parar de usar o cartão, comparar parcelamento, crédito mais barato, portabilidade e renegociação.
Neste artigo
- O que é o crédito rotativo do cartão
- O limite de 100% nos juros do rotativo: o que a lei estabelece
- Quanto uma dívida no rotativo cresce: exemplo com contas
- Comparação com outras saídas
- Como sair do rotativo, passo a passo
- Erros comuns
- Como não voltar ao rotativo
- Perguntas frequentes
- Fontes
- Conclusão
O que é o crédito rotativo do cartão
Quando a fatura fecha, o banco informa o valor total, a data de vencimento e um valor mínimo. Se você paga o total, não há juros. Se paga qualquer valor entre o mínimo e o total, a parte que ficou sem pagamento é financiada pelo emissor do cartão e volta na fatura seguinte acrescida de juros e encargos. Esse financiamento automático é o crédito rotativo.
A Resolução CMN 4.549/2017 determina que o saldo da fatura não pago integralmente no vencimento só pode ser financiado no crédito rotativo até o vencimento da fatura subsequente, ou seja, por cerca de um ciclo. Depois disso, o saldo remanescente pode ser financiado em linha de crédito parcelada, desde que em condições mais vantajosas para o cliente que as do rotativo, inclusive nos encargos. A norma também proíbe financiar de novo no rotativo valores que já foram parcelados.
Rotativo, parcelamento de fatura e parcelado do lojista
Os três nomes se confundem, mas são coisas diferentes:
- Rotativo: financiamento do saldo não pago, válido por um ciclo de fatura. É a modalidade mais cara.
- Parcelamento da fatura (crédito parcelado): o banco transforma o saldo devedor em parcelas fixas. Costuma ter juros menores que o rotativo, mas ainda altos. Em fevereiro de 2026, o Banco Central apontou taxa média de 200,2% ao ano nessa modalidade.
- Parcelado sem juros do lojista: compra dividida em parcelas pelo estabelecimento, sem juros. Não é rotativo e não tem relação com atraso de fatura.
O limite de 100% nos juros do rotativo: o que a lei estabelece
A Lei 14.690/2023, conhecida como lei do Desenrola Brasil, prevê (art. 28, parágrafo 1) que o total cobrado a título de juros e encargos financeiros no crédito rotativo e no parcelamento da fatura não pode exceder o valor original da dívida. A regra vale desde janeiro de 2024 (a Rádio Senado informa 3 de janeiro). A Resolução CMN 5.112/2023 definiu os termos: juros são os remuneratórios; encargos incluem multa, juros de mora, tarifas e comissões; e valor original é o saldo financiado no rotativo ou no parcelamento da fatura. O IOF fica de fora dessa conta, segundo o Poder360.
Na prática: uma dívida original de R$ 1.000 pode chegar, no máximo, a R$ 2.000 em juros e encargos somados ao valor principal, mais o IOF, independentemente do tempo que passe. O teto impede que a dívida cresça sem fim, mas não reduz a taxa cobrada mês a mês. Ao divulgar os dados de fevereiro de 2026, a Agência Brasil observou que as taxas seguem variando sem queda expressiva ao longo dos meses, embora o rotativo tenha recuado 16,7 pontos percentuais em 12 meses; o limite atua sobre o tamanho final da dívida, não sobre o percentual mensal.
Quanto uma dívida no rotativo cresce: exemplo com contas
A taxa de 435,9% ao ano equivale a cerca de 15% ao mês (conversão de juros compostos). Os números abaixo usam essa taxa mensal para ilustrar a mecânica; a taxa real do seu cartão está no contrato e na fatura e pode ser diferente.
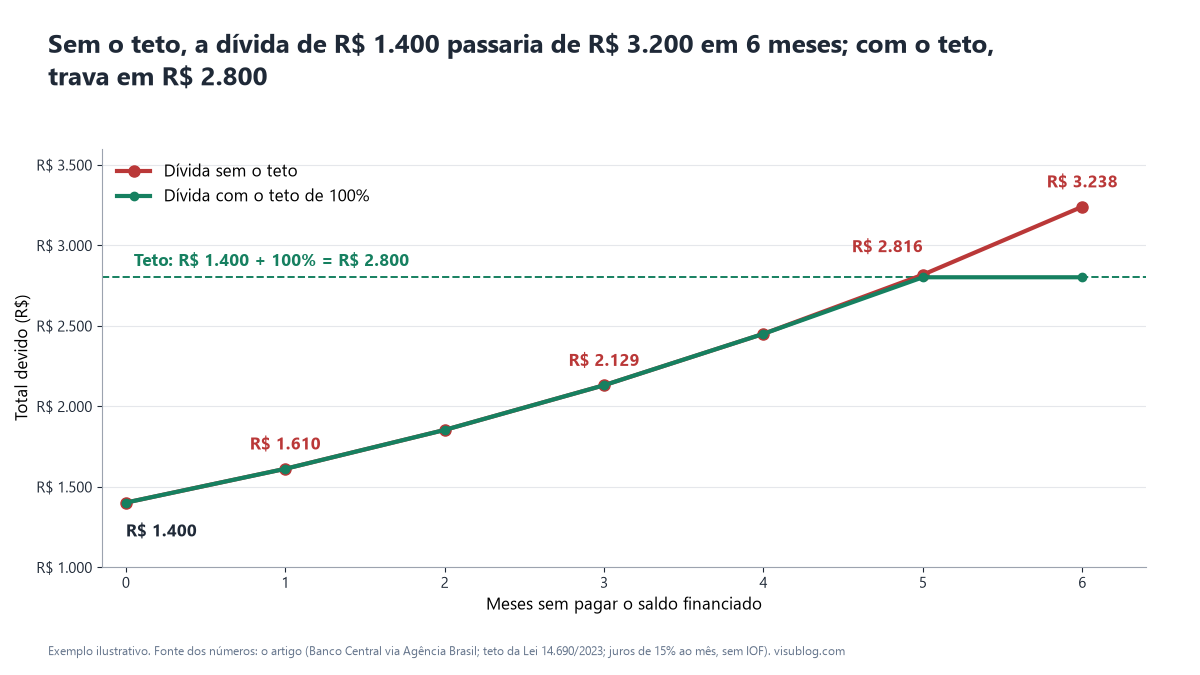
Exemplo: uma fatura de R$ 2.000 e um pagamento de R$ 600 no vencimento. Restam R$ 1.400 financiados. Supondo 15% ao mês e nenhum pagamento adicional, e desconsiderando IOF e multas por atraso:
- Após 1 mês: R$ 1.400 x 1,15 = R$ 1.610 (R$ 210 de juros).
- Após 3 meses: cerca de R$ 2.129.
- Após 5 meses: cerca de R$ 2.816.
- Após 6 meses, sem o teto: cerca de R$ 3.238.
Com o limite de 100%, os juros e encargos acumulados não poderiam passar de R$ 1.400, o que significa que o total devido não passaria de R$ 2.800. Nessa simulação, o teto seria atingido em cerca de cinco meses. Note o tamanho do efeito: em meio ano, quase 130% do valor financiado seriam acrescentados se não houvesse o teto. Para quem não consegue pagar, a conclusão prática é que o custo de esperar é enorme: o teto, embora importante, só passa a valer depois de a dívida ter dobrado.
Calculadora de juros de dívida
Veja em quantos meses você quita uma dívida, quanto paga de juros e quanto economiza pagando um pouco mais.
Simulação ilustrativa, sem valor de recomendação. Resultados reais dependem das condições do seu contrato (juros, tarifas, seguros e IOF).
Comparação com outras saídas
Usando o mesmo saldo de R$ 1.400, veja quanto custaria quitar em 12 parcelas iguais em três cenários. Os valores são hipotéticos e calculados pela fórmula de parcelas fixas; as taxas dependem do banco e do seu perfil.
| Cenário | Taxa mensal | Parcela (12x) | Total pago |
|---|---|---|---|
| Parcelamento da fatura na média de fevereiro de 2026 (200,2% ao ano) | cerca de 9,6% | cerca de R$ 201 | cerca de R$ 2.416 |
| Empréstimo pessoal hipotético a 3% ao mês | 3,0% | cerca de R$ 141 | cerca de R$ 1.688 |
| Renegociação com taxa de 1,99% ao mês (como a prevista no Novo Desenrola) | 1,99% | cerca de R$ 132 | cerca de R$ 1.588 |
A diferença entre a primeira e a última linha passa de R$ 800 sobre uma dívida de R$ 1.400. Isso explica por que a orientação geral dos educadores financeiros é trocar a dívida do cartão por uma de juros menores o quanto antes, desde que as parcelas caibam no orçamento.
Como sair do rotativo, passo a passo
- Descubra o saldo exato. No aplicativo do banco, veja o valor total da fatura, o quanto está em rotativo e a taxa mensal efetiva. Peça o Custo Efetivo Total (CET) da operação, que reúne juros, tarifas e impostos.
- Pare de usar o cartão para novas compras enquanto durar a recuperação. Novas compras entram na fatura seguinte e se somam ao saldo financiado.
- Calcule quanto sobra no mês. Some a renda líquida e subtraia moradia, alimentação, transporte, saúde e contas essenciais. O que restar é o teto realista para parcelas. O guia de como controlar gastos mostra como fazer esse levantamento.
- Compare as opções de pagamento: parcelamento da fatura no próprio banco, empréstimo pessoal em condição melhor, portabilidade do saldo (a Lei 14.690 assegura o direito de transferir o saldo da fatura para outra instituição, sem cobrança de custos pela instituição original) e renegociação direta com o emissor.
- Negocie por canal oficial. Use o aplicativo, o site ou a central do banco. Peça a proposta por escrito ou pelo próprio app e confira valor total, número de parcelas, taxa e data do primeiro vencimento. Detalhes sobre onde negociar estão em como renegociar dívidas.
- Quite primeiro o que custa mais. Se você tem outras dívidas, o rotativo costuma ter a taxa mais alta e merece prioridade, conforme o roteiro de como sair das dívidas.
Se a dívida já está atrasada há meses
Se o cartão já está em atraso prolongado, o caminho muda: entram em cena a negativação do CPF, campanhas de renegociação e, para quem não consegue pagar o conjunto das dívidas, a Lei do Superendividamento. O Novo Desenrola Brasil para famílias (desconto de até 90% e juros de até 1,99% ao mês para dívidas de cartão, cheque especial e crédito pessoal com atraso de 91 dias a 2 anos) ficou disponível até 31 de agosto de 2026, segundo o gov.br, e esse prazo já terminou. Uma nova fase, o Desenrola Brasil 3.0, foi instituída pela Medida Provisória 1.393 em 25 de setembro de 2026 para dívidas de até R$ 10.000 em atraso há mais de 720 dias, com renegociações previstas a partir de fevereiro de 2027, segundo a Serasa. Confira no gov.br as regras vigentes antes de planejar sua dívida em cima de um programa.
Erros comuns
- Pagar sempre o mínimo. O mínimo evita o atraso formal, mas deixa quase todo o saldo no financiamento mais caro do mercado.
- Parcelar a fatura sem comparar. A proposta que aparece no app é a mais conveniente para o banco, não necessariamente a melhor. Compare com outras instituições.
- Confundir o teto de 100% com proteção contra juros altos. O teto limita o total, não o ritmo de crescimento.
- Pagar boleto de renegociação sem conferir a origem. Golpistas imitam bancos e plataformas de cobrança. Veja dicas em golpes online mais comuns.
- Trocar o cartão por outra dívida cara, como cheque especial, sem calcular o custo total.
Como não voltar ao rotativo
Quem já saiu do rotativo costuma ficar exposto ao mesmo risco no mês seguinte se o orçamento não mudar. Alguns hábitos reduzem a chance de recaída: definir um limite pessoal de gastos no cartão menor que o limite do banco, lançar compras parceladas em planilha para enxergar as faturas futuras, e manter uma pequena reserva para imprevistos. O texto sobre reserva de emergência explica como começar mesmo com renda baixa.
Perguntas frequentes
O que acontece se eu pagar só o mínimo da fatura?
O saldo restante entra no crédito rotativo e é cobrado com juros e encargos na fatura seguinte. O uso do rotativo é permitido apenas até o vencimento da fatura seguinte; depois disso, o saldo só pode ser financiado em parcelamento com condições mais vantajosas que as do rotativo.
O limite de 100% significa que posso pagar até o dobro da dívida?
Significa que juros e encargos somados não podem passar do valor original da dívida. Uma dívida de R$ 1.000 pode chegar a R$ 2.000 no máximo. O IOF fica fora dessa conta, e por isso o total pago pode superar um pouco o dobro. Se o banco cobrar acima disso, o consumidor pode reclamar ao próprio banco, ao Procon e ao Banco Central.
Parcelar a fatura é melhor que ficar no rotativo?
Em geral sim: a taxa média do parcelado é menor (200,2% ao ano contra 435,9% no rotativo em fevereiro de 2026) e a regra do Conselho Monetário Nacional exige que ele seja mais vantajoso que o rotativo. Mesmo assim, as taxas seguem altas; compare com outras alternativas antes de aceitar.
Rotativo negativa meu nome?
Estar no rotativo não negativa o CPF. A negativação ocorre quando a fatura (ou o parcelamento) fica em atraso e o credor decide registrar a dívida. A lei exige comunicação por escrito ao consumidor antes da inclusão no cadastro de inadimplentes.
Fontes
Conferência das fontes em 2 de outubro de 2026.
- Planalto, Lei 14.690/2023: art. 28 (teto de juros e encargos igual ao valor original da dívida) e direito à portabilidade do saldo da fatura.
- Banco Central, Resolução CMN 4.549/2017 com as alterações da Resolução 5.112/2023: prazo do rotativo, parcelamento e definições de juros, encargos e valor original.
- Rádio Senado: explica o limite de 100% e a data de início, 3 de janeiro de 2024.
- Poder360: informa que o IOF ficou de fora do cálculo do teto de 100%.
- Agência Brasil: taxas do rotativo (435,9% ao ano) e do parcelado (200,2% ao ano) em fevereiro de 2026, com base em dados do Banco Central.
- gov.br, Novo Desenrola Brasil para famílias: condições e prazo até 31 de agosto de 2026.
- Serasa, Desenrola Brasil 3.0: Medida Provisória 1.393/2026 e previsão de início em fevereiro de 2027.
Conclusão
O rotativo deve ser tratado como emergência de curtíssimo prazo, não como forma de pagamento. O primeiro passo prático é abrir o aplicativo do banco hoje, anotar o saldo financiado e a taxa mensal e comparar essa taxa com ao menos duas alternativas de parcelamento antes de decidir.