Para sair do cheque especial, o caminho mais seguro é cobrir o saldo negativo com dinheiro próprio, se houver, ou trocá-lo por uma dívida parcelada e mais barata, e depois reorganizar o orçamento para não voltar a usar o limite. Mesmo com o teto de juros de 8% ao mês definido pelo Banco Central, o cheque especial continua entre as formas mais caras de ficar no vermelho. Neste guia você entende como ele funciona, o que a regulamentação diz, como comparar alternativas e quais passos seguir.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- O juro do cheque especial é limitado a 8% ao mês sobre o valor utilizado (Resolução CMN 4.765/2019, art. 3º), cerca de 151% ao ano; é teto, o banco pode cobrar menos.
- O saldo é amortizado automaticamente a cada depósito na conta, então o salário “paga” o negativo e o mês seguinte começa mais curto.
- Aumento de limite que o banco oferece exige sua autorização prévia a cada oferta; redução exige aviso com 30 dias, salvo piora do risco de crédito.
- Para sair: quitar com dinheiro próprio ou trocar por crédito parcelado mais barato, comparando o custo efetivo total (CET) e o valor total pago.
- Depois de sair, reduza o limite e monte uma reserva para o imprevisto não voltar ao negativo.
Neste artigo
- O que é o cheque especial e como ele funciona
- O que o Banco Central determina sobre juros e limites
- Cheque especial não é a única dívida cara: como ele se compara
- Alternativas mais baratas ao cheque especial
- Passo a passo para sair do cheque especial
- Erros comuns de quem usa o cheque especial
- Perguntas frequentes
- Conclusão
- Fontes
O que é o cheque especial e como ele funciona
O glossário do Banco Central descreve o cheque especial como uma operação de crédito vinculada à conta corrente, na qual um limite é disponibilizado ao cliente para uso conforme sua conveniência, sem necessidade de comunicação prévia à instituição. Na prática, quando o saldo da conta não cobre um pagamento, uma transferência ou um saque, o banco completa a diferença usando esse limite, e o cliente passa a dever o valor utilizado mais os juros.
Um estudo do Banco Central explica outra característica importante: ao faltar saldo, é feita uma operação de crédito a taxa prefixada com renovação diária, e o saldo devedor é amortizado automaticamente quando entram depósitos na conta. Isso significa que o próximo salário ou Pix recebido primeiro “paga” o cheque especial, e o dinheiro que você enxerga no mês seguinte já vem menor. É assim que muita gente entra em um ciclo: o salário cobre o negativo, falta para as contas do mês, e o limite é usado de novo.
O que o Banco Central determina sobre juros e limites
A Resolução CMN 4.765/2019 regulamentou o cheque especial para contas de pessoas físicas e microempreendedores individuais (MEI). Os pontos principais, conforme o texto da norma:
| Ponto | O que a norma diz |
|---|---|
| Definição | Concessão de limite de crédito rotativo vinculado à conta de depósitos à vista de pessoas físicas e MEI |
| Juros (art. 3º) | Taxa de juros remuneratórios limitada a, no máximo, 8% ao mês sobre o valor utilizado |
| Tarifa pela disponibilização do limite | A regra que permitia essa tarifa foi revogada a partir de 1º de novembro de 2021, após decisão do STF |
| Aumento de limite (art. 4º) | Quando não parte do cliente, depende de autorização prévia dele a cada oferta |
| Redução de limite | Quando não parte do cliente, deve ser comunicada com pelo menos 30 dias de antecedência, salvo piora do perfil de risco |
| Vigência | 6 de janeiro de 2020 para contratos novos e 1º de junho de 2020 para os anteriores |
O teto de 8% ao mês é o valor máximo permitido, não uma taxa fixa. O Banco Central indica que esse patamar equivale a cerca de 151% ao ano, e o banco pode cobrar menos. Antes da norma, o estudo do próprio Banco Central registrou taxa média de 272,7% ao ano em dezembro de 2019, e, depois dela, a média ficou em 127,0% ao ano em dezembro de 2020. Esses números são históricos (relatório do BC sobre o primeiro ano da norma) e servem só como ordem de grandeza. Consulte as taxas atuais no extrato, no contrato e na tabela do seu banco.
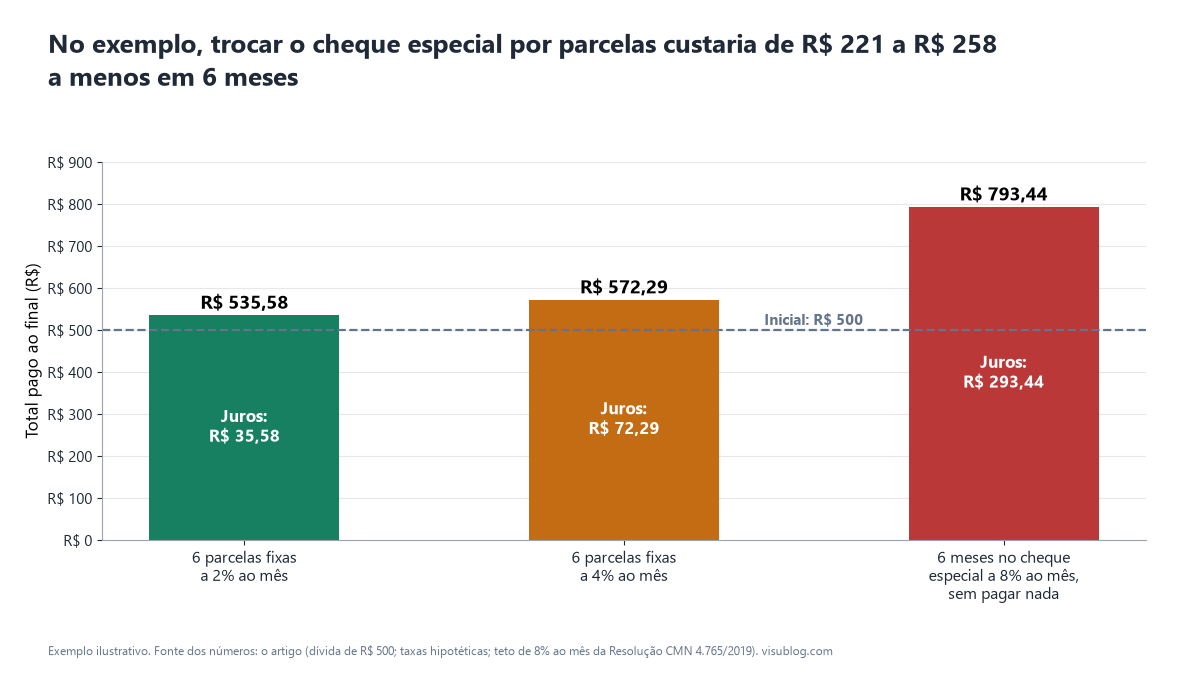
Exemplo: suponha que você use R$ 500 do limite por um mês, à taxa máxima de 8% ao mês. Os juros seriam de R$ 40, e a dívida iria a R$ 540. Se o saldo ficasse negativo por seis meses seguidos, sem pagamentos, a mesma dívida chegaria a cerca de R$ 793 (500 multiplicado por 1,08 seis vezes), ou seja, R$ 293 só de juros. Os valores são hipotéticos, e a taxa real do seu contrato pode ser menor.
Cheque especial não é a única dívida cara: como ele se compara
O cheque especial divide espaço com o rotativo do cartão entre as modalidades mais custosas. Por lei (Lei 14.690/2023), os juros e encargos do rotativo do cartão e do parcelamento da fatura não podem ultrapassar o valor original da dívida, ou seja, 100%, regra em vigor desde janeiro de 2024. Já o cheque especial tem limite mensal de 8% sobre o valor utilizado, mas não tem um teto equivalente de “dobrar a dívida”. Se você tem as duas dívidas ao mesmo tempo, vale priorizar a que tem custo total maior, e o artigo sobre o rotativo do cartão ajuda a entender essa conta.
Alternativas mais baratas ao cheque especial
A ideia é trocar um crédito rotativo, de custo alto e sem prazo para acabar, por uma dívida com parcelas fixas, prazo definido e taxa menor. As opções mais comuns:
- Usar dinheiro próprio. Se você tem uma reserva, mesmo pequena, quitar o saldo negativo costuma ser mais barato do que mantê-lo. Se a reserva é a única proteção contra emergências, avalie com cuidado e reponha-a depois.
- Crédito pessoal parcelado. Em geral é mais barato do que o cheque especial, mas varia muito entre instituições. Compare o custo efetivo total (CET), que reúne juros, tarifas e tributos.
- Crédito consignado, para quem tem acesso (aposentados, pensionistas e alguns trabalhadores). Costuma ter taxa menor por ter desconto direto, mas exige atenção ao comprometimento da renda.
- Renegociação direta com o banco. Muitas instituições oferecem parcelamento do saldo devedor da conta. Peça a simulação e leia o contrato.
- Venda de bens que não usa ou renda extra pontual, para amortizar parte do saldo.
Exemplo comparativo, com taxas hipotéticas: uma dívida de R$ 500 trocada por 6 parcelas fixas. Com taxa de 4% ao mês, a parcela seria de cerca de R$ 95,38, e o total pago, R$ 572,29. Com 2% ao mês, a parcela cairia para R$ 89,26, e o total seria R$ 535,58. Já permanecer seis meses no cheque especial a 8% ao mês, sem pagar nada, levaria a R$ 793. A diferença entre as opções é o que justifica trocar a dívida. As taxas reais variam e devem ser confirmadas em simulação com a instituição.
Ao comparar, olhe sempre o valor total ao final e o CET, não apenas o valor da parcela. Parcela pequena em prazo muito longo pode custar mais no total.
Passo a passo para sair do cheque especial
- Descubra o tamanho real da dívida. Abra o extrato ou o aplicativo e veja o saldo negativo atual, os juros já cobrados e a taxa do seu contrato.
- Liste as entradas e saídas do mês. Monte um orçamento simples para saber quanto sobra de verdade. O método 50/30/20 pode servir de ponto de partida.
- Corte despesas de curto prazo. Revise assinaturas, delivery, compras parceladas e gastos variáveis por alguns meses. O objetivo é gerar uma sobra para quitar a dívida.
- Peça simulações de troca de dívida. Consulte pelo menos duas ou três instituições, incluindo o seu próprio banco. Compare CET e valor total.
- Quite o saldo ou migre para o parcelamento. Se o dinheiro vier de uma renda extra, de um 13º salário ou de uma reserva, use-o para zerar o negativo. Se não, migre para o crédito mais barato.
- Reduza o limite. Peça ao banco um limite menor ou o cancelamento do cheque especial. Como a norma prevê que aumentos de limite não solicitados dependem da sua autorização, você tem controle sobre isso. Dizer não a ofertas de aumento é uma forma de se proteger.
- Crie um colchão. Mesmo uma reserva pequena evita que um imprevisto volte para o limite. Veja como começar uma reserva de emergência.
Se a dívida já se acumulou com várias fontes, como cheque especial, cartão e empréstimos, o passo a passo para sair das dívidas ajuda a definir a ordem de pagamento, e o guia de como renegociar dívidas explica canais e cuidados.
Calculadora de juros de dívida
Veja em quantos meses você quita uma dívida, quanto paga de juros e quanto economiza pagando um pouco mais.
Simulação ilustrativa, sem valor de recomendação. Resultados reais dependem das condições do seu contrato (juros, tarifas, seguros e IOF).
Quer ver o cálculo com mais detalhes? Abra a calculadora de dívida em página própria, com a fórmula, um exemplo com números e as fontes.
Erros comuns de quem usa o cheque especial
- Tratar o limite como parte do salário. O limite aparece no saldo disponível e confunde. Muitos aplicativos mostram saldo "com limite" e saldo "da conta", e só o segundo é seu.
- Cobrir o negativo apenas com o salário seguinte. Sem mudar gastos, o ciclo se repete.
- Escolher a troca de dívida só pelo valor da parcela. Prazo longo demais pode custar mais.
- Trocar o cheque especial por dívida de cartão. Pagar o negativo com compras parceladas ou rotativo apenas muda a dívida de lugar, e pode piorar.
- Ignorar o impacto no histórico de crédito. Atrasos e dívidas em aberto podem pesar. Entenda no artigo sobre score de crédito.
- Ficar em silêncio com o banco. Muitas instituições têm condições de parcelamento que só aparecem quando você pergunta.
Perguntas frequentes
Qual é o limite de juros do cheque especial?
Pela Resolução CMN 4.765/2019, os juros remuneratórios sobre o valor utilizado não podem passar de 8% ao mês. É um teto, e o banco pode cobrar menos. Confira a taxa efetiva do seu contrato no aplicativo ou com o atendimento do banco.
O banco pode cobrar tarifa só por deixar o limite disponível?
A resolução chegou a permitir uma tarifa limitada pela disponibilização do cheque especial, mas esse dispositivo foi declarado inconstitucional pelo Supremo Tribunal Federal e revogado a partir de 1º de novembro de 2021. Se você notar essa cobrança, questione o banco e, se necessário, registre reclamação no Banco Central.
O banco pode aumentar ou diminuir meu limite sem avisar?
Segundo a norma, o aumento do limite que não parte do cliente depende de autorização prévia dele a cada oferta. A redução deve ser comunicada com pelo menos 30 dias de antecedência, mas pode ocorrer sem esse prazo quando há piora do perfil de risco de crédito, e nesse caso o cliente deve ser avisado até o momento da redução.
Posso cancelar o cheque especial?
A norma determina que o limite seja compatível com o perfil de risco do cliente e disciplina as alterações de limite, mas não detalha o procedimento de cancelamento. Para pedir a redução ou o cancelamento, procure o banco pelos canais de atendimento e peça confirmação por escrito ou pelo aplicativo. Os procedimentos exatos variam por instituição.
Vale mais a pena pagar o cheque especial ou o cartão primeiro?
Depende do custo total de cada dívida, da taxa efetiva e das penalidades de atraso. Compare as taxas e o saldo de cada uma e priorize a mais cara, sem deixar atrasar as demais. Se for difícil decidir, uma renegociação conjunta pode simplificar o pagamento.
Conclusão
Sair do cheque especial depende de dois movimentos: trocar a dívida por uma alternativa com parcelas e custo menores e mudar o orçamento para que o limite deixe de ser necessário. O próximo passo é concreto: abra o extrato hoje, veja o saldo negativo e a taxa cobrada e peça pelo menos duas simulações de troca de dívida antes de decidir.
Fontes
Conferência das fontes em 2 de outubro de 2026.
- Banco Central, Resolução CMN 4.765/2019: definição, teto de 8% ao mês, limites, vigência e art. 2º revogado a partir de 1º/11/2021.
- Banco Central, Relatório de Economia Bancária (boxe sobre cheque especial): funcionamento, 151% ao ano e taxas médias de 272,7% e 127,0% ao ano.
- Banco Central, Glossário do Relatório de Cidadania Financeira: definição de cheque especial.
- Planalto, Lei 14.690/2023: art. 28 sobre o teto de juros e encargos do rotativo do cartão.
- Rádio Senado: limite de 100% do rotativo e início em 3 de janeiro de 2024.