É possível investir com pouco dinheiro, e o primeiro passo não é escolher um produto, e sim organizar as finanças: controlar o orçamento, cuidar das dívidas caras e formar uma reserva de emergência. Depois disso, aplicações de renda fixa como o Tesouro Direto e alguns CDBs aceitam valores baixos, e a regularidade dos aportes pesa mais do que o valor inicial.
Atualizado em outubro de 2026. Este conteúdo é informativo e não substitui orientação profissional.
Resposta rápida
- Antes de aplicar, organize o orçamento, trate dívidas com juros altos e forme a reserva de emergência.
- Para começar, a renda fixa (Tesouro Direto, CDB, poupança) é a mais simples de entender, mas tem riscos de crédito, de mercado, de liquidez e de inflação.
- Os mínimos são baixos: o Tesouro Reserva, lançado em maio de 2026, teve mínimo de R$ 1 no lançamento. Confira o valor na plataforma, pois muda.
- O FGC protege CDB, poupança, LCI e LCA até R$ 250 mil por CPF e instituição; títulos do Tesouro não têm FGC.
- Abra conta só em instituição autorizada pela CVM ou pelo Banco Central e desconfie de ganho garantido. Conferido em 2 de outubro de 2026.
Neste artigo
- O que ter em ordem antes de investir com pouco dinheiro
- Por onde começar: tipos básicos de renda fixa
- Riscos que existem mesmo na renda fixa
- Como começar a investir com pouco dinheiro, passo a passo
- Por que o hábito pesa mais que o valor inicial
- Erros comuns de quem está começando
- Perguntas frequentes
- Conclusão
- Fontes
O que ter em ordem antes de investir com pouco dinheiro
O Portal do Investidor, mantido pela CVM (Comissão de Valores Mobiliários), indica uma ordem prática antes de investir: organizar as finanças com orçamento e fluxo de caixa, construir reservas e só então decidir onde aplicar, sempre com objetivos de vida claros.
1. Dívidas com juros altos vêm primeiro
Os juros do rotativo do cartão e do cheque especial costumam ser muito superiores ao que um investimento conservador rende. Por isso, quem tem esse tipo de dívida normalmente ganha mais ao quitá-la antes de aplicar. Se é o seu caso, veja como sair das dívidas.
2. Reserva de emergência
A reserva cobre imprevistos como demissão, problema de saúde ou conserto urgente. Segundo o Portal do Investidor, o valor costuma ficar entre 6 e 12 meses de gastos, conforme a estabilidade da renda e o número de pessoas que contribuem para a renda da família. Ela deve ficar em aplicações de baixo risco e liquidez diária, sem carência. O passo a passo está em reserva de emergência: como começar mesmo ganhando pouco.
3. Objetivo e prazo
Investir sem objetivo leva a resgates na hora errada. Pergunte: para que é esse dinheiro, em quanto tempo vou precisar dele e consigo aceitar ver o saldo oscilar para baixo em alguns períodos? Uma meta para seis meses pede produtos diferentes de uma meta para dez anos.
4. Quanto sobra para investir
Sem conhecer o orçamento, qualquer valor é chute. Um método como o orçamento 50/30/20 ajuda a enxergar quanto pode ser destinado todo mês aos objetivos.
Calculadora de reserva de emergência
Descubra quanto guardar, quanto falta e em quantos meses você chega lá.
Simulação ilustrativa, sem valor de recomendação. A faixa de meses por perfil segue a orientação da Serasa (servidor: 3 a 6; CLT: cerca de 6; autônomo: 9 a 12) e o Portal do Investidor indica de 6 a 12 meses como referência geral. Sua situação pode exigir mais ou menos.
Quer ver o cálculo com mais detalhes? Abra a calculadora de reserva de emergência em página própria, com a fórmula, um exemplo com números e as fontes.
Por onde começar: tipos básicos de renda fixa
Na renda fixa, você empresta dinheiro ao governo ou a um banco e recebe o valor de volta com juros, conforme regras definidas na contratação. É o grupo mais fácil de entender para quem está começando. Isso não significa ausência de risco: o risco existe, só tem natureza diferente da de ações.
Títulos públicos (Tesouro Direto)
Segundo o Portal do Investidor, as principais opções são:
- Tesouro Selic: acompanha a taxa básica de juros e tem pouca oscilação diária, o que o torna comum em reservas de emergência.
- Tesouro Prefixado: a taxa é conhecida na compra; mantido até o vencimento, preserva o retorno contratado.
- Tesouro IPCA+: combina uma taxa fixa com a variação da inflação medida pelo IPCA.
Títulos prefixados ou atrelados à inflação podem oscilar de preço (marcação a mercado) se forem vendidos antes do vencimento. Há também a taxa de custódia da B3, com isenção para o Tesouro Selic em aplicações de até R$ 10 mil, segundo o Portal do Investidor. Mais detalhes em Tesouro Selic na reserva de emergência.
Em 11 de maio de 2026 foi lançado o Tesouro Reserva, com aplicação mínima de R$ 1, rendimento atrelado à Selic e operação 24 horas por dia. No lançamento, só clientes do Banco do Brasil podiam usá-lo, com outras instituições previstas; confira a situação atual no site do Tesouro Direto.
Títulos bancários: CDB e poupança
No CDB (Certificado de Depósito Bancário) você empresta dinheiro a um banco. Ele pode ser prefixado ou pós-fixado, muitas vezes como percentual do CDI, taxa de referência que costuma andar próxima da Selic. Alguns CDBs permitem resgate diário; outros, só no vencimento. A poupança tem rendimento definido em lei e isenção de Imposto de Renda para pessoa física, mas quem saca antes da data de aniversário perde os juros do período, segundo o Portal do Investidor. Para comparar os três, leia CDB, Tesouro Selic ou poupança.
Quadro rápido de comparação
| Aplicação | Quem é o devedor | Como rende | Ponto de atenção |
|---|---|---|---|
| Tesouro Selic | Governo federal | Acompanha a Selic | IR regressivo; custódia da B3 acima de R$ 10 mil |
| Tesouro Prefixado ou IPCA+ | Governo federal | Taxa fixa ou taxa mais inflação | Preço oscila se vender antes do vencimento |
| CDB | Banco | Prefixado ou pós-fixado | Prazo e liquidez variam; FGC até o limite |
| Poupança | Banco | Regra definida em lei | Perde os juros do mês se sacar antes do aniversário |
Riscos que existem mesmo na renda fixa
- Risco de crédito: o emissor não conseguir pagar. O FGC protege o investidor até R$ 250 mil por CPF e por instituição associada (ou conglomerado), em produtos como CDB, RDB, LCI, LCA e poupança, e há um teto global de R$ 1 milhão a cada quatro anos, segundo o Portal do Investidor. A Letra Financeira, por exemplo, não é coberta.
- Risco de mercado: o preço do título cair se for vendido antes do vencimento.
- Risco de liquidez: dificuldade de resgatar quando precisar.
- Risco da inflação: o rendimento ficar abaixo da alta dos preços e reduzir o poder de compra.
Como começar a investir com pouco dinheiro, passo a passo
- Feche o orçamento do mês. Descubra quanto entra, quanto sai e quanto pode ser separado sem comprometer contas essenciais.
- Quite ou renegocie dívidas caras.
- Monte a reserva de emergência em aplicação de baixo risco e liquidez diária.
- Defina objetivos e prazos. Curto, médio e longo prazo pedem escolhas diferentes.
- Conheça seu perfil. As instituições aplicam o questionário API (Análise do Perfil do Investidor) e classificam o investidor, em geral, como conservador, moderado ou arrojado, conforme a Resolução CVM 30. Responda com honestidade, sem tentar "subir" o perfil.
- Abra conta em instituição autorizada. Confirme a autorização pela CVM ou pelo Banco Central, como orienta o Portal do Investidor.
- Comece pequeno e automatize. Programe o aporte logo após receber o salário.
- Acompanhe sem ansiedade. Olhar o saldo todo dia costuma gerar decisões impulsivas.
Por que o hábito pesa mais que o valor inicial
Juros compostos são os juros que incidem também sobre os juros já acumulados. A conta abaixo é hipotética e serve só para ilustrar o mecanismo.
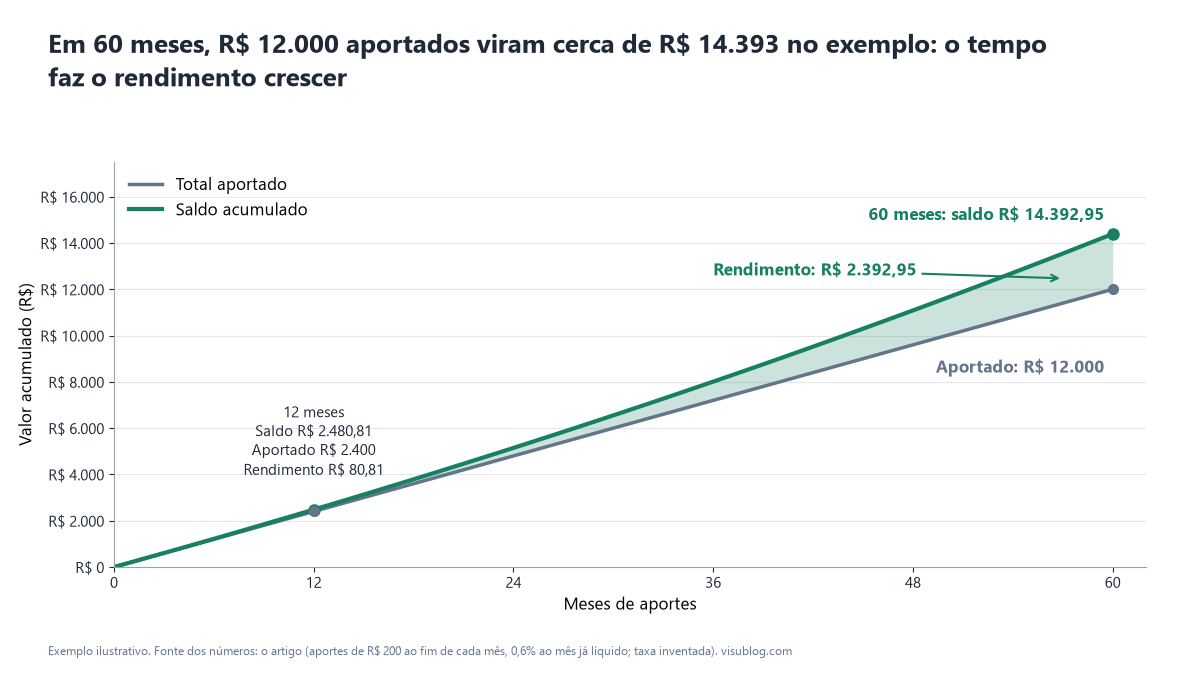
Exemplo: aportes de R$ 200 ao fim de cada mês, com rendimento inventado de 0,6% ao mês, já líquido de impostos e custos. Em 12 meses, você aportou R$ 2.400 e acumulou cerca de R$ 2.480,81, ou R$ 80,81 de rendimento. Em 60 meses, o total aportado é R$ 12.000 e o saldo, cerca de R$ 14.392,95, com R$ 2.392,95 de rendimento. A taxa de 0,6% ao mês não é previsão nem produto real. A lição é que, no começo, o rendimento em reais é pequeno, e o tempo e a constância fazem a diferença.
Por isso, para quem ganha pouco, a prioridade costuma ser aumentar a capacidade de poupar, cortando excessos ou ampliando a renda.
Calculadora de juros compostos com aportes mensais
Simule quanto seu dinheiro pode render ao longo do tempo investindo todo mês.
Simulação ilustrativa, sem valor de recomendação de investimento. A taxa é uma hipótese, não uma previsão de rentabilidade, e o resultado é bruto: não desconta imposto de renda, taxas nem inflação.
Quer ver o cálculo com mais detalhes? Abra a calculadora de juros compostos em página própria, com a fórmula, um exemplo com números e as fontes.
Erros comuns de quem está começando
- Investir antes de formar a reserva: qualquer imprevisto força o resgate em hora ruim.
- Ignorar dívidas caras enquanto aplica em algo que rende menos que os juros pagos.
- Acreditar em retorno garantido alto: o Portal do Investidor alerta para promessas de ganho sem risco, comuns em fraudes.
- Escolher só pela rentabilidade divulgada, sem olhar prazo, liquidez, imposto e emissor.
- Misturar o dinheiro de objetivos diferentes.
- Copiar o que outra pessoa faz: perfil, renda e objetivos variam.
- Esquecer o imposto: a maior parte da renda fixa paga Imposto de Renda sobre o rendimento, com alíquota que cai com o prazo (exceções, como LCI e LCA, são isentas para pessoa física).
Perguntas frequentes
Qual o valor mínimo para investir com pouco dinheiro?
Depende do produto e da instituição. O Tesouro Direto e alguns CDBs aceitam valores baixos, e o Tesouro Reserva teve mínimo de R$ 1 no lançamento. Os valores mudam, então confira na plataforma antes de decidir.
Preciso pagar para abrir conta de investimentos?
Em geral, a abertura de conta em corretoras e bancos não tem custo, mas cada instituição define suas tarifas. Leia a tabela de custos, incluindo taxas de custódia, antes de aplicar.
É melhor poupança ou Tesouro Selic para quem está começando?
Depende de objetivo, prazo e conforto com a plataforma. A poupança tem liquidez imediata e isenção de IR, com a regra do aniversário. O Tesouro Selic tem imposto regressivo e outras características. A comparação completa está em CDB, Tesouro Selic ou poupança.
Posso perder dinheiro na renda fixa?
Sim. É possível perder por vender um título antes do vencimento com preço menor, por falência do emissor acima da cobertura do FGC ou por inflação superior ao rendimento.
Preciso de um assessor para investir?
Não é obrigatório. Se contratar apoio profissional, confirme se a pessoa ou a empresa é autorizada pela CVM e como é remunerada.
Conclusão
Investir com pouco dinheiro é questão de ordem, informação e constância. O próximo passo é anotar o orçamento deste mês, ver quanto pode ser separado e checar se há dívida cara a resolver. Para ter a visão geral dos conceitos, leia educação financeira para começar do zero. Este texto não é recomendação individual de investimento.
Fontes
- Portal do Investidor (CVM): defina seus objetivos: organizar finanças e construir reservas antes de investir
- Portal do Investidor (CVM): emergências e aposentadoria: reserva de 6 a 12 meses de gastos, com baixo risco e liquidez diária
- Portal do Investidor (CVM): títulos públicos: tipos de Tesouro, marcação a mercado, tabela de IR e isenção de custódia do Tesouro Selic
- Portal do Investidor (CVM): títulos bancários: CDB, tabela de IR, FGC e Letra Financeira sem cobertura
- Portal do Investidor (CVM): suitability: questionário API, perfis de investidor e Resolução CVM 30
- Portal do Investidor (CVM): cuidados ao investir: promessas de ganho sem risco e verificação de autorização
- FGC (Fundo Garantidor de Créditos): limite de R$ 250 mil por CPF e instituição e produtos cobertos
- B3 Bora Investir, Tesouro Reserva: lançamento em 11 de maio de 2026, mínimo de R$ 1 e características iniciais